사적 연금보험 중에는 납입 후 다음 달부터 바로 연금을 수령하는 상품이 존재합니다. 하지만 국민연금은 60세에 바로 받으면 조기수령 감액으로 평생 손해를 볼 수 있습니다. 출생연도별 정규 수령 나이를 확인하고 신중하게 결정해야 노후 자금을 온전히 지킬 수 있습니다.
많은 분들이 노후 준비를 위해 연금 상품에 관심을 가지며, 특히 '바로받는 연금보험'이라는 문구에 매력을 느낍니다. 실제로 일부 사적 연금보험 상품은 목돈을 일시납하면 다음 달부터 바로 연금을 지급하는 형태로 설계되어 있습니다.
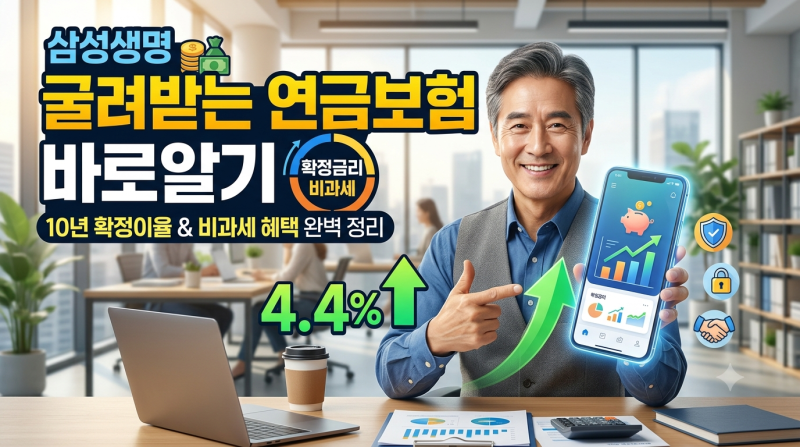
이는 은퇴 후 소득 공백기에 빠르게 생활 자금을 확보하려는 분들에게 유용하며, 10년 확정 이율이나 비과세 혜택 등을 제공하기도 합니다. 그러나 '바로받는'이라는 개념을 국민연금에 적용할 때는 매우 신중해야 합니다.
국민연금은 60세가 되었다고 해서 무조건 바로 수령하면 안 되는 치명적인 함정이 있습니다. 출생연도에 따라 정규 연금 수령 개시 연령이 62세에서 65세로 단계적으로 늦춰졌기 때문입니다.
만약 본인의 정규 수령 나이보다 일찍 연금을 받게 되면, 이를 '조기노령연금'이라 하며 매월 0.5%씩, 1년이면 6%의 연금액이 영구적으로 감액됩니다. 이 감액률은 평생 동안 적용되므로, 급하게 연금을 받으려다 노후 자금에 큰 손실을 입을 수 있습니다.
따라서 '바로받는 연금보험'과 같은 사적 상품의 장점을 활용하는 것도 좋지만, 국민연금의 경우 반드시 본인의 정규 수령 나이를 확인하고 신중하게 결정해야 합니다.
다양한 연금 상품의 특징과 수령 조건을 정확히 이해하고 개인의 상황에 맞는 최적의 노후 설계 전략을 세우는 것이 중요합니다.
많은 분들이 노후 준비를 위해 연금 상품에 관심을 가지며, 특히 '바로받는 연금보험'이라는 문구에 매력을 느낍니다. 실제로 일부 사적 연금보험 상품은 목돈을 일시납하면 다음 달부터 바로 연금을 지급하는 형태로 설계되어 있습니다.
이는 은퇴 후 소득 공백기에 빠르게 생활 자금을 확보하려는 분들에게 유용하며, 10년 확정 이율이나 비과세 혜택 등을 제공하기도 합니다. 그러나 '바로받는'이라는 개념을 국민연금에 적용할 때는 매우 신중해야 합니다.
국민연금은 60세가 되었다고 해서 무조건 바로 수령하면 안 되는 치명적인 함정이 있습니다. 출생연도에 따라 정규 연금 수령 개시 연령이 62세에서 65세로 단계적으로 늦춰졌기 때문입니다.
만약 본인의 정규 수령 나이보다 일찍 연금을 받게 되면, 이를 '조기노령연금'이라 하며 매월 0.5%씩, 1년이면 6%의 연금액이 영구적으로 감액됩니다. 이 감액률은 평생 동안 적용되므로, 급하게 연금을 받으려다 노후 자금에 큰 손실을 입을 수 있습니다.
따라서 '바로받는 연금보험'과 같은 사적 상품의 장점을 활용하는 것도 좋지만, 국민연금의 경우 반드시 본인의 정규 수령 나이를 확인하고 신중하게 결정해야 합니다.
다양한 연금 상품의 특징과 수령 조건을 정확히 이해하고 개인의 상황에 맞는 최적의 노후 설계 전략을 세우는 것이 중요합니다.