AI 핵심 요약
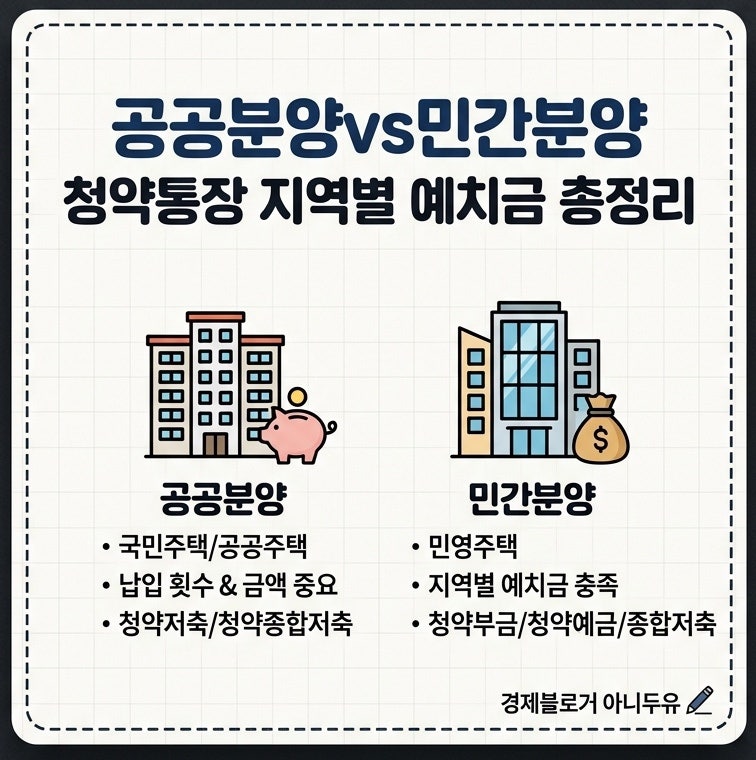
주택청약종합저축을 활용한 내 집 마련 전략은 공급 주체에 따라 평가 방식이 명확히 구분됩니다. 공공분양은 매달 납입한 저축총액과 횟수가 당락을 결정하는 반면, 민간 건설사가 공급하는 민영주택은 입주자 모집 공고일 전날까지 거주 지역과 전용면적에 부합하는 민간 청약 예치금 기준을 충족하는 것이 핵심입니다. 따라서 청약 목표가 민영주택이라면 매달 정해진 금액을 납입하기보다 필요 시점에 맞춰 예치금을 일시 납입하여 1순위 자격을 확보하는 것이 효율적입니다.
실제 청약 시장에서는 공공분양을 위해 월 25만 원을 꾸준히 납입하는 전략과 민영주택을 겨냥해 예치금만 관리하는 전략이 엇갈립니다. 공공분양은 저축총액이 높은 순서대로 당첨자를 선정하므로 장기 납입이 필수적이지만, 민영주택은 가입 기간과 예치금 충족 여부만 확인하므로 무리한 목돈 묶임을 피하는 것이 유리합니다. 전문가들은 자신의 주거 계획과 목표 주택 유형을 먼저 파악한 뒤, 그에 맞는 통장 운용 방식을 선택할 것을 권장합니다.
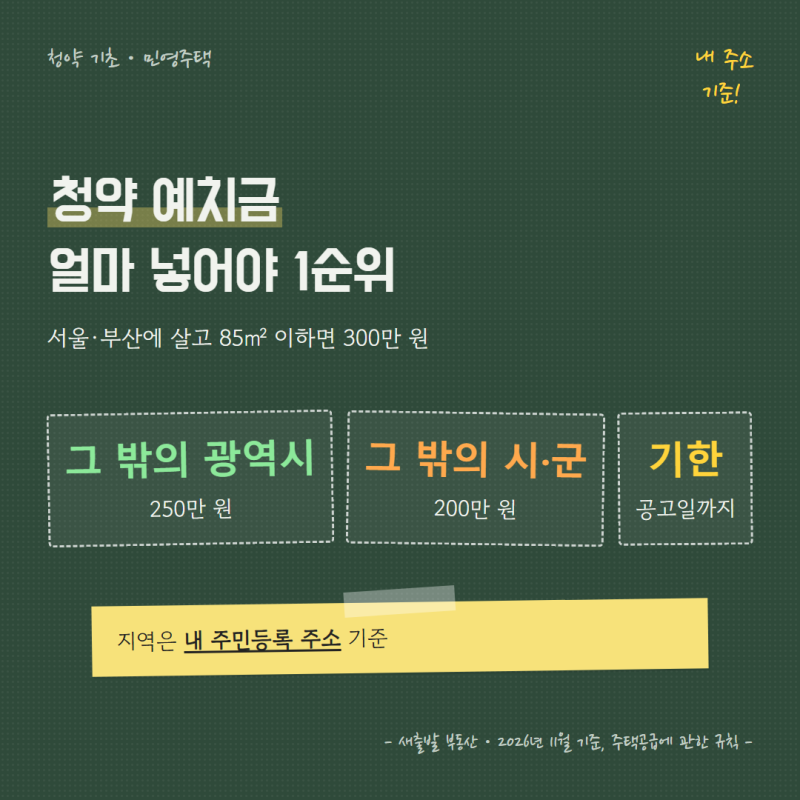
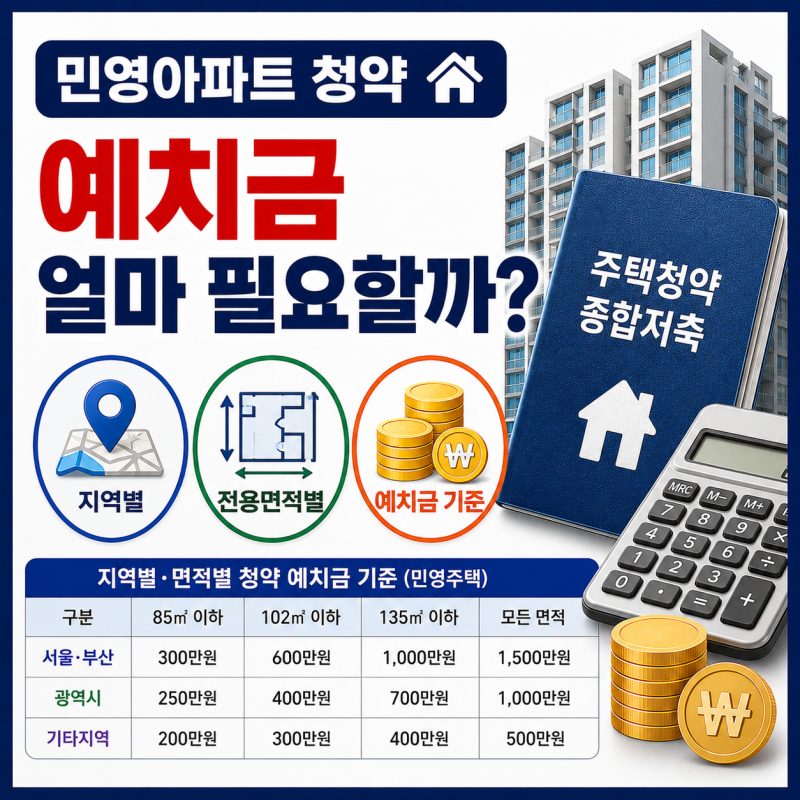
민영주택 청약을 준비할 때는 본인의 주민등록상 거주지와 희망하는 전용면적에 따른 예치금액을 사전에 확인해야 합니다. 서울 거주자 기준 전용 85㎡ 이하는 300만 원, 102㎡ 이하는 600만 원, 135㎡ 이하는 1,000만 원, 모든 면적은 1,500만 원이 필요합니다. 기타 광역시 및 시·군별로도 기준액이 다르므로, 청약 공고가 나오기 전 미리 예치금을 채워두어 1순위 자격 요건을 완벽히 갖추는 것이 성공적인 청약 전략의 시작입니다.