AI 핵심 요약
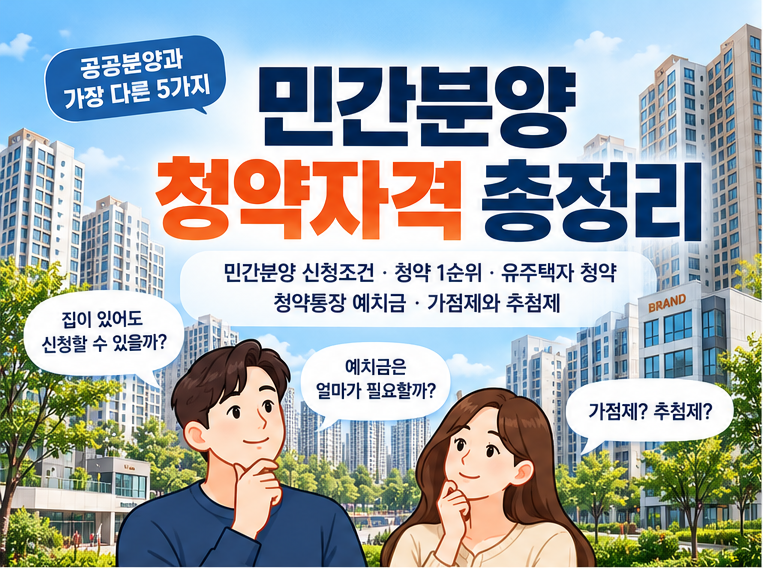
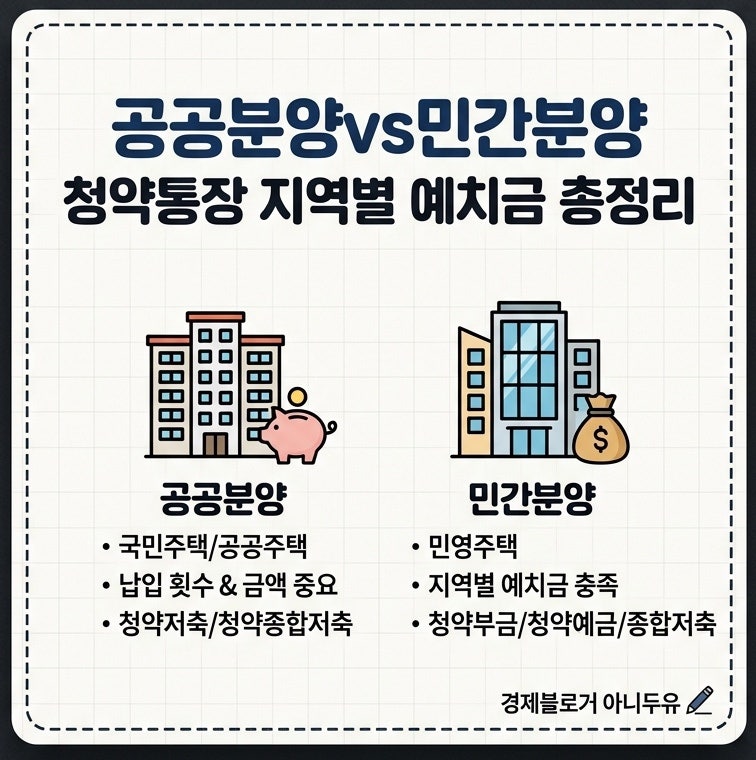
민간청약은 민간 건설사가 공급하는 주택에 신청하는 제도로, 공공분양과는 운영 원칙과 자격 요건에서 뚜렷한 차이를 보입니다. 가장 큰 특징은 소득이나 자산 기준에 대한 상한이 원칙적으로 없다는 점이며, 유주택자에게도 일반공급 기회가 열려 있어 공공분양의 높은 문턱을 경험했던 수요자들에게 대안이 됩니다. 신청 시에는 청약통장의 납입 횟수보다는 가입 기간과 거주지 및 면적별 예치금 충족 여부가 당락을 결정짓는 핵심 요소로 작용합니다.
실제 청약 전략을 세울 때는 주택 유형에 따른 평가 기준을 명확히 구분해야 합니다. 공공분양은 무주택 기간과 납입 인정 금액이 중시되는 반면, 민간청약은 가점제와 추첨제를 병행하여 당첨자를 선정합니다. 따라서 동일한 청약통장을 보유했더라도 신청하려는 주택이 공공인지 민영인지에 따라 통장 활용 전략이 완전히 달라져야 합니다. 많은 전문가들은 자신의 소득 수준과 자산 상황, 그리고 향후 주택 매수 계획을 종합적으로 고려하여 유형별 맞춤형 접근이 필요하다고 조언합니다.
성공적인 청약을 위해서는 입주자 모집공고일 당일까지 해당 지역 및 면적에 맞는 예치금을 반드시 통장에 예치해두어야 합니다. 특히 규제지역 여부에 따라 세대주 요건이나 과거 당첨 이력 제한 등 세부 조건이 달라질 수 있으므로, 공고문을 꼼꼼히 대조하는 습관이 중요합니다. 단순히 브랜드나 입지만을 보고 결정하기보다, 본인의 청약 가점과 자금 여력을 객관적으로 분석하여 전략적으로 접근할 때 내 집 마련의 가능성을 높일 수 있습니다.