AI 핵심 요약
민간분양은 민간 건설사가 공급하는 주택으로, 공공분양과 달리 청약통장의 예치 기준 금액과 가점제 및 추첨제를 통해 당첨자를 선정합니다. 최근 국민평형 기준 분양가가 15억 원을 상회하는 고분양가 기조가 이어지면서, 계약금 10~20%를 포함한 초기 자금 확보와 중도금 대출 가능 여부를 입주자모집공고 단계에서 면밀히 분석하는 것이 필수적입니다. 특히 민간분양은 공공분양과 달리 소득 및 자산 기준보다 청약 가점과 예치금이 당락을 결정짓는 핵심 요소로 작용합니다.
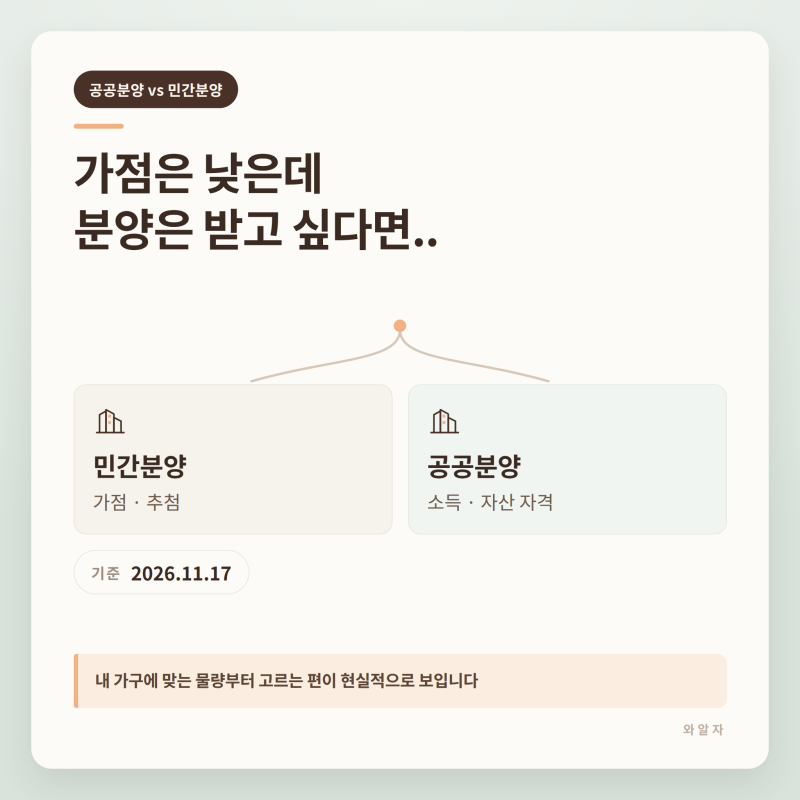
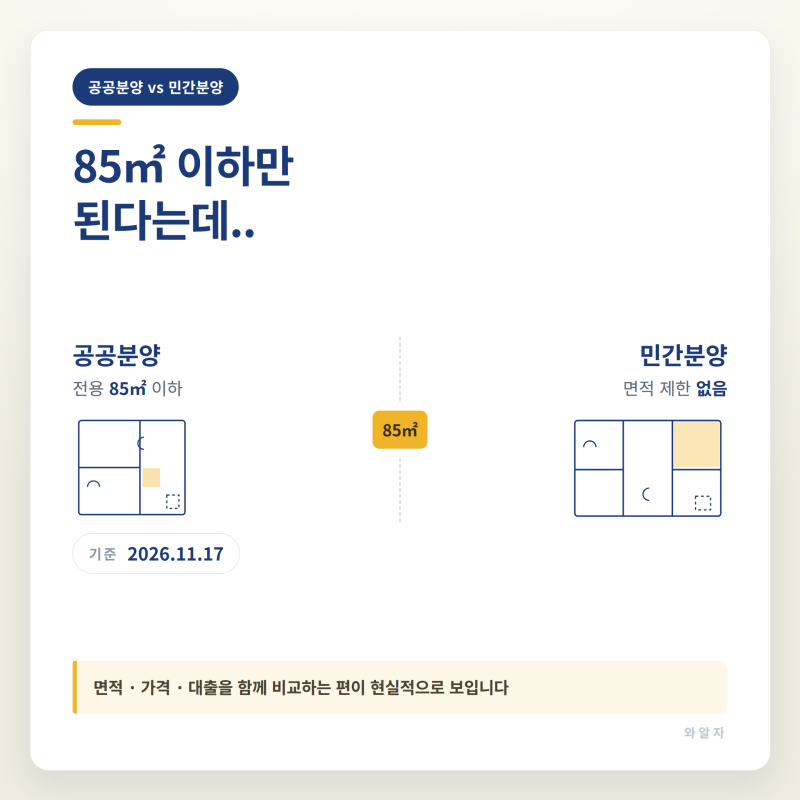
청약 수요자들 사이에서는 가점이 낮을 경우 민간분양의 추첨제 물량을 노리는 전략과 공공분양의 자격 요건을 충족하는 전략이 엇갈립니다. 민간분양은 전용면적 85㎡ 초과 물량에서 추첨제 비중이 높고 신생아 특별공급 등 다양한 특공 유형이 존재하여 가점이 낮은 이들에게 기회가 될 수 있습니다. 반면 공공분양은 무주택 세대 구성원으로서 소득과 자산 기준을 우선 충족해야 하며, 저축 총액 경쟁이 치열할 수 있어 본인의 가구 상황에 맞는 선택이 중요합니다.
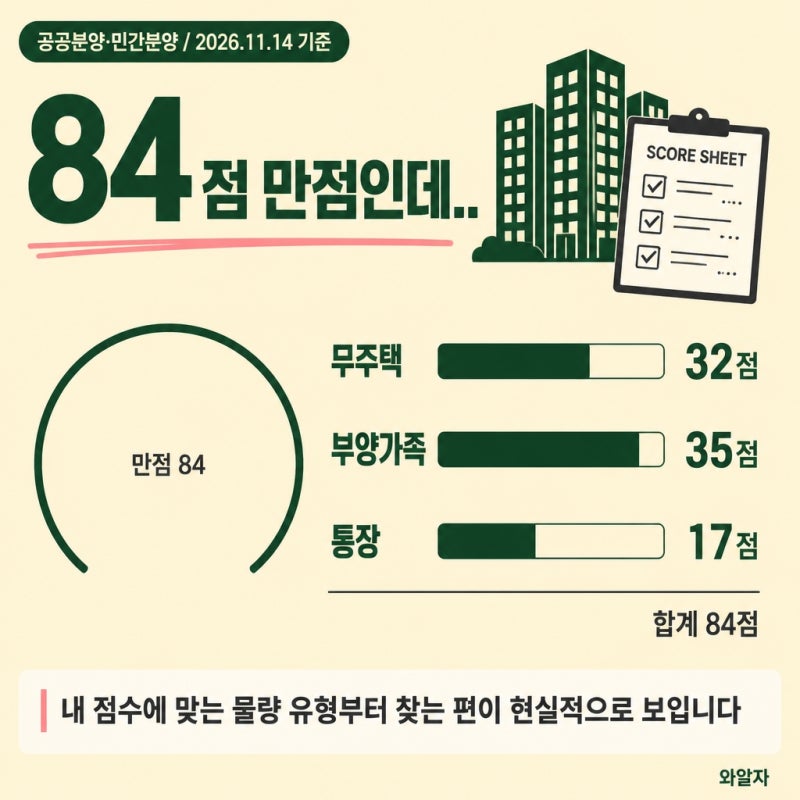
성공적인 내 집 마련을 위해서는 단순히 청약통장을 보유하는 것을 넘어, 노리는 주택 유형에 따라 통장의 쓰임새를 최적화해야 합니다. 민간분양은 가입 기간이 가점의 일부로 반영되지만, 공공분양은 저축 총액이 당첨의 척도가 되므로 무리한 납입보다는 전략적인 접근이 필요합니다. 또한 중도금 대출 시 규제 지역 여부와 개인의 대출 한도를 사전에 확인하여 청약 부적격이나 자금 조달 실패로 인한 계약 포기 상황을 미연에 방지해야 합니다.