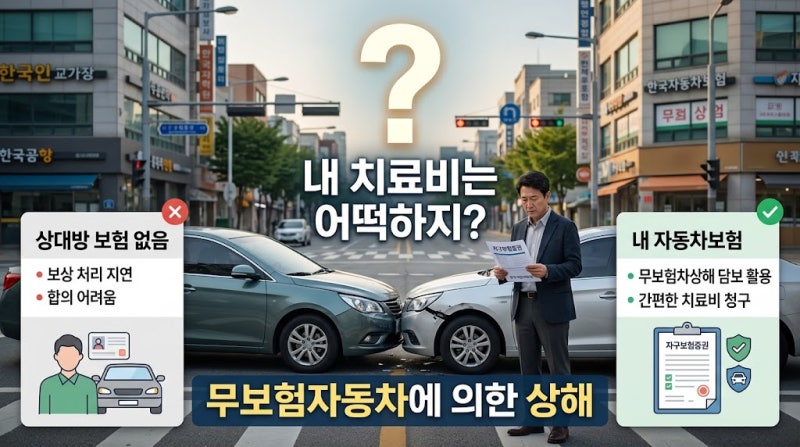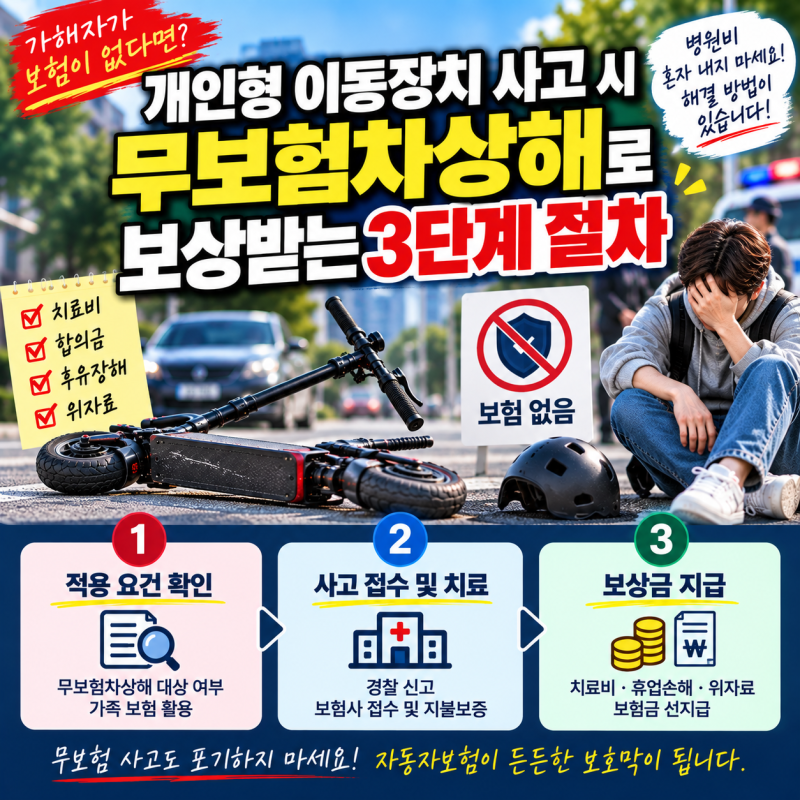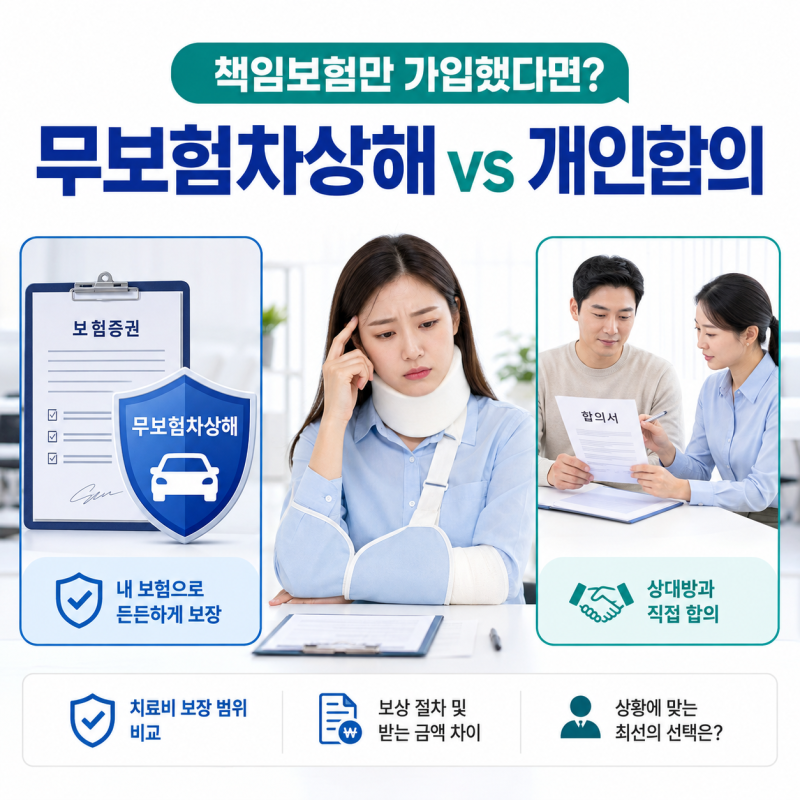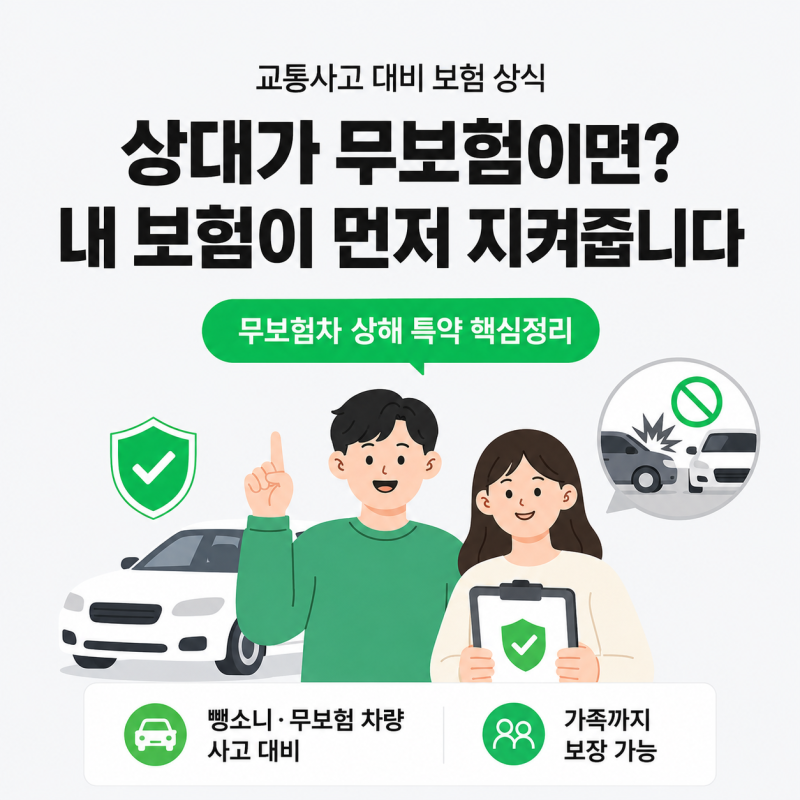
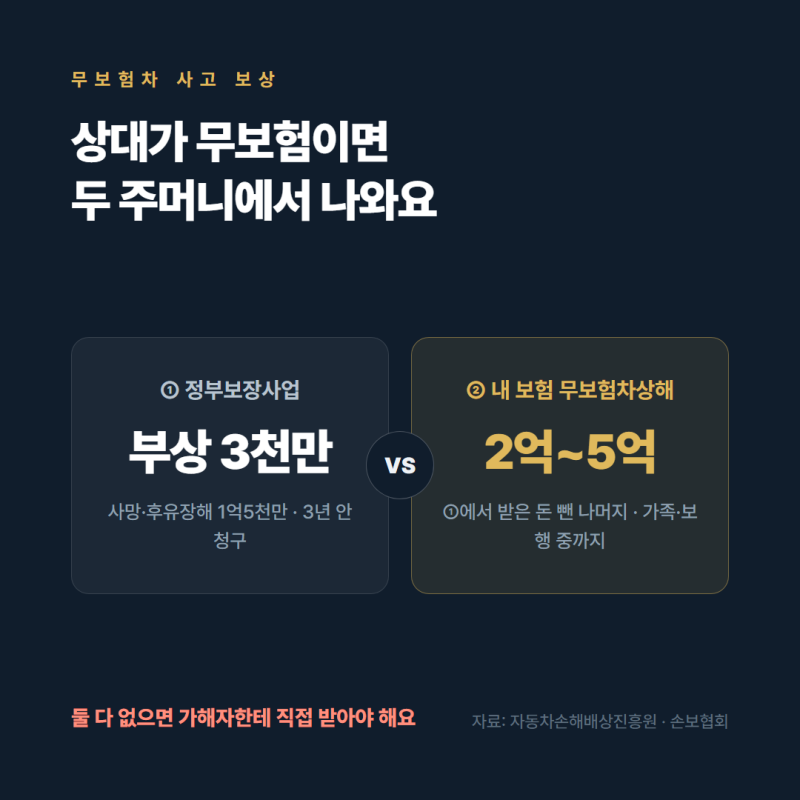
무보험차상해는 상대방이 무보험이거나 책임보험만 가입했을 때 본인 보험으로 치료비와 합의금을 보상받는 담보입니다. 이 담보는 사람의 신체 손해를 보장하며, 자동차 수리비는 보상하지 않는다는 점을 명확히 알아야 합니다.
무보험차상해 처리 시 보험료 할증이 없고, 가입자 본인뿐 아니라 가족까지 보장받을 수 있어 유용합니다. 무보험 차량과의 사고나 뺑소니 사고는 예상치 못한 상황에서 큰 당혹감을 안겨줍니다.
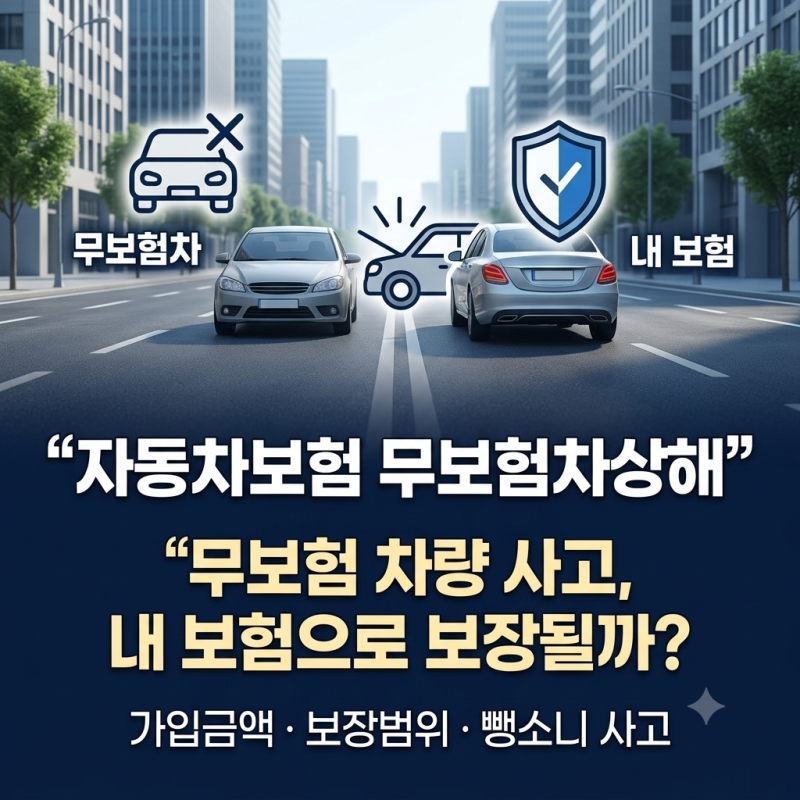
특히 상대방이 자동차보험에 가입되어 있지 않거나 책임보험만 가입한 경우, 피해자는 치료비와 합의금 문제로 막막함을 느낄 수 있습니다. 이때 자신의 자동차보험에 가입된 무보험차상해 담보가 중요한 역할을 합니다.
하지만 많은 사람이 이 담보의 정확한 역할과 활용법에 대해 오해하고 있어, 제대로 된 보상을 받지 못하는 경우가 발생하기도 합니다. 무보험차상해는 이름 때문에 자동차 수리비까지 보상해 줄 것이라고 오해하기 쉽지만, 핵심은 '사람의 신체 손해'를 보장하는 담보입니다.
즉, 사고로 인한 사망이나 상해에 대한 손해를 보상하며, 차량 파손 수리비는 자기차량손해 등 다른 담보로 처리해야 합니다. 가장 큰 장점 중 하나는 무보험차상해로 처리해도 본인 보험료가 할증되지 않는다는 점입니다.
상대방이 책임보험만 가입하여 보상 한도가 부족할 때, 무보험차상해를 통해 충분한 치료와 합의금을 받을 수 있으며, 이는 사고 기록으로 남지 않아 보험료 인상 걱정 없이 활용 가능합니다.
또한, 가입자 본인뿐만 아니라 배우자, 부모님, 자녀까지 혜택을 받을 수 있어 가족 전체를 보호하는 안전망 역할을 합니다. 무보험차상해 담보를 활용할 때는 몇 가지 주의할 점이 있습니다.
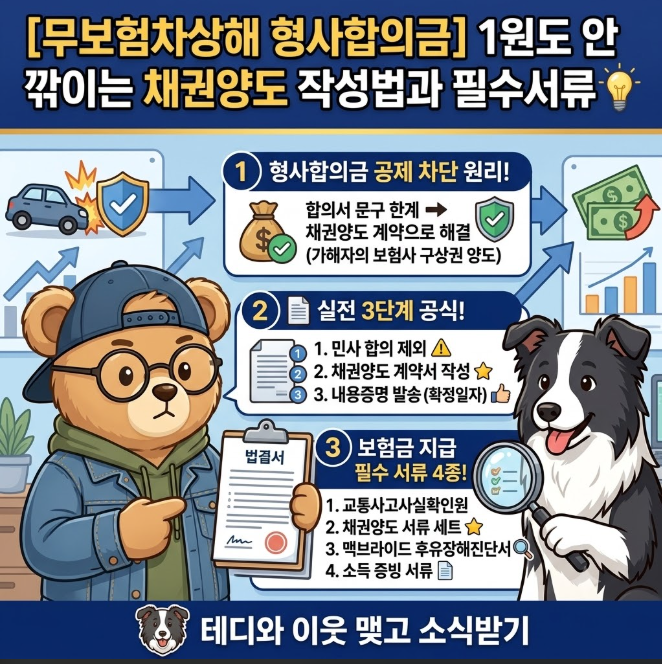
특히 가해자와의 섣부른 형사합의는 내 보험사가 지급할 최종 합의금에서 공제될 수 있으므로, '채권양도통지'와 같은 법적 방어막을 통해 손실을 방지해야 합니다.
또한, 보험사는 약관상 최소 기준으로 보상하려는 경향이 있으므로, 후유장해나 기왕증 등 복잡한 상황에서는 전문가의 도움을 받아 손해를 적극적으로 입증하는 것이 중요합니다.
무보험차상해는 불의의 사고로부터 자신과 가족을 지키는 필수적인 안전장치이므로, 그 기능을 정확히 이해하고 현명하게 활용하는 것이 필요합니다.
무보험차상해 처리 시 보험료 할증이 없고, 가입자 본인뿐 아니라 가족까지 보장받을 수 있어 유용합니다. 무보험 차량과의 사고나 뺑소니 사고는 예상치 못한 상황에서 큰 당혹감을 안겨줍니다.
특히 상대방이 자동차보험에 가입되어 있지 않거나 책임보험만 가입한 경우, 피해자는 치료비와 합의금 문제로 막막함을 느낄 수 있습니다. 이때 자신의 자동차보험에 가입된 무보험차상해 담보가 중요한 역할을 합니다.
하지만 많은 사람이 이 담보의 정확한 역할과 활용법에 대해 오해하고 있어, 제대로 된 보상을 받지 못하는 경우가 발생하기도 합니다. 무보험차상해는 이름 때문에 자동차 수리비까지 보상해 줄 것이라고 오해하기 쉽지만, 핵심은 '사람의 신체 손해'를 보장하는 담보입니다.
즉, 사고로 인한 사망이나 상해에 대한 손해를 보상하며, 차량 파손 수리비는 자기차량손해 등 다른 담보로 처리해야 합니다. 가장 큰 장점 중 하나는 무보험차상해로 처리해도 본인 보험료가 할증되지 않는다는 점입니다.
상대방이 책임보험만 가입하여 보상 한도가 부족할 때, 무보험차상해를 통해 충분한 치료와 합의금을 받을 수 있으며, 이는 사고 기록으로 남지 않아 보험료 인상 걱정 없이 활용 가능합니다.
또한, 가입자 본인뿐만 아니라 배우자, 부모님, 자녀까지 혜택을 받을 수 있어 가족 전체를 보호하는 안전망 역할을 합니다. 무보험차상해 담보를 활용할 때는 몇 가지 주의할 점이 있습니다.
특히 가해자와의 섣부른 형사합의는 내 보험사가 지급할 최종 합의금에서 공제될 수 있으므로, '채권양도통지'와 같은 법적 방어막을 통해 손실을 방지해야 합니다.
또한, 보험사는 약관상 최소 기준으로 보상하려는 경향이 있으므로, 후유장해나 기왕증 등 복잡한 상황에서는 전문가의 도움을 받아 손해를 적극적으로 입증하는 것이 중요합니다.
무보험차상해는 불의의 사고로부터 자신과 가족을 지키는 필수적인 안전장치이므로, 그 기능을 정확히 이해하고 현명하게 활용하는 것이 필요합니다.