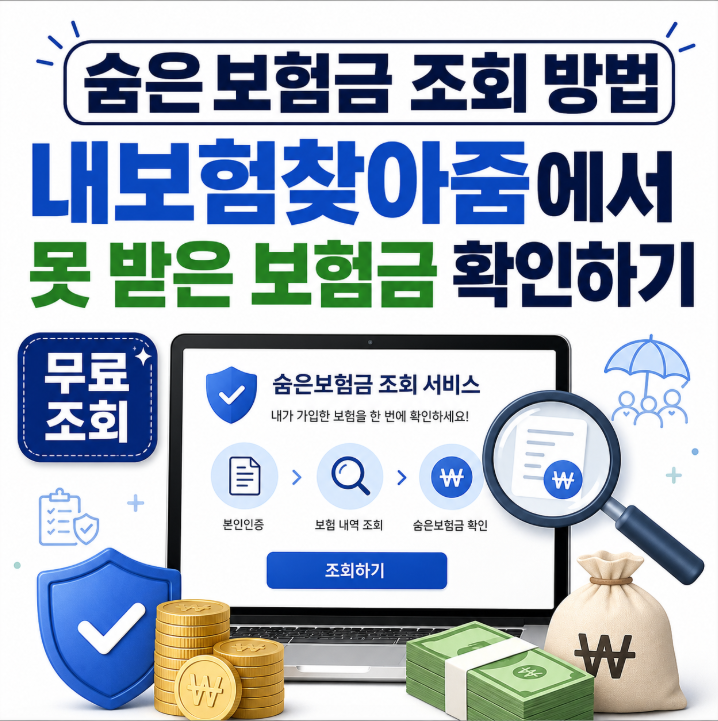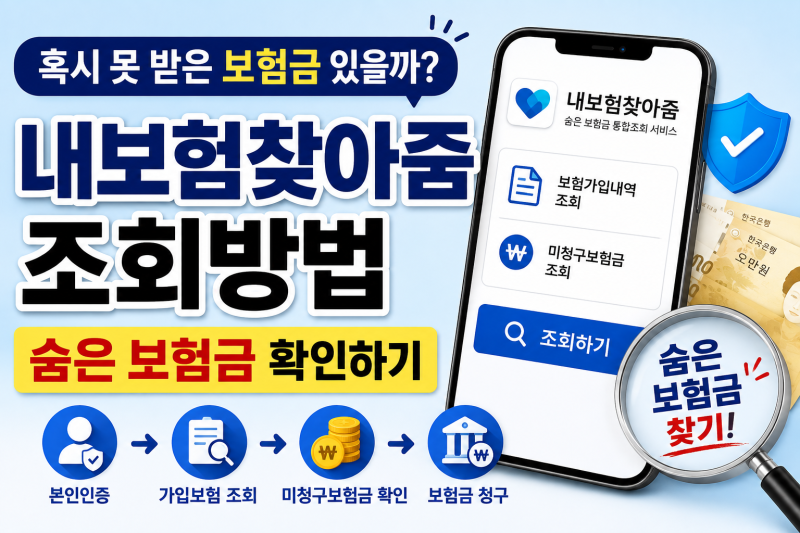

내보험찾아줌 서비스는 주계약 기준으로만 보험 가입 내역을 제공하며, 상세 특약이나 일부 공제상품은 조회 범위에서 제외됩니다. 숨은보험금은 중도, 만기, 휴면 보험금으로 나뉘며, 종류에 따라 이자 적용 여부와 실제 청구 조건이 달라 추가 확인이 필요합니다.
보험금 조회 자체는 보험료 인상이나 가입 심사에 불이익을 주지 않지만, 실제 지급을 위해서는 해당 보험사에 문의해야 할 수 있습니다. 많은 분들이 잊고 있던 보험금을 찾기 위해 ‘내보험찾아줌’ 서비스를 활용합니다.
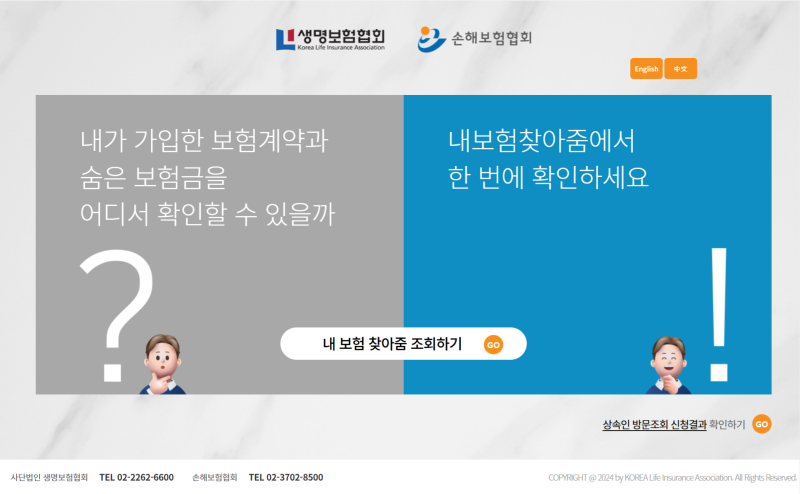
이 서비스는 여러 보험사에 흩어진 생명보험과 손해보험 가입 내역을 한눈에 파악할 수 있는 유용한 출발점입니다.
보험회사명, 상품명, 증권번호, 계약상태 등 기본적인 정보를 주계약 기준으로 제공하여, 내가 어떤 보험에 가입되어 있는지 큰 그림을 그리는 데 도움을 줍니다.
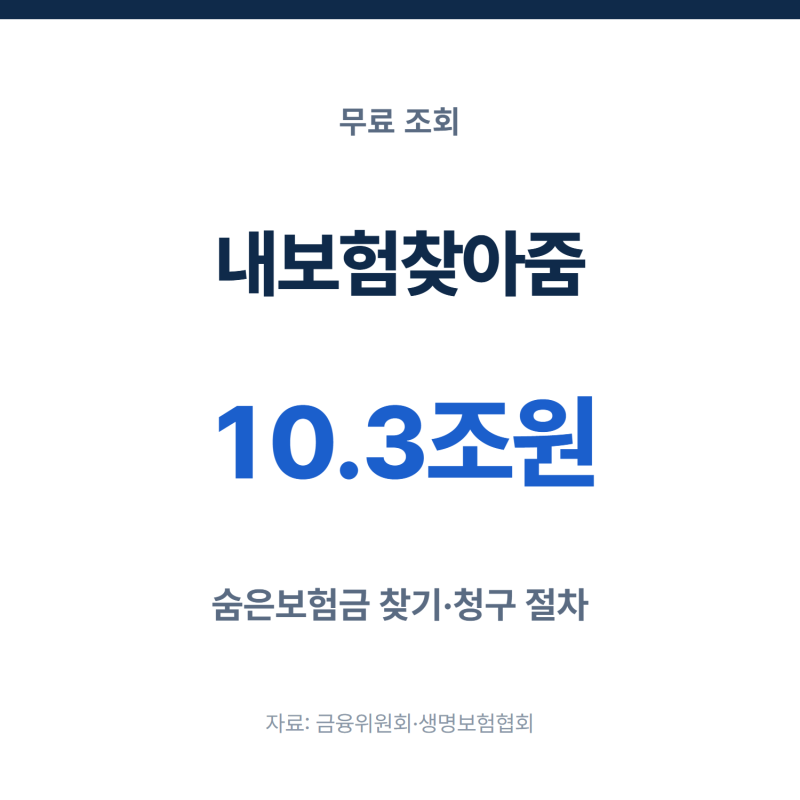
금융위원회 자료에 따르면 약 10조 3천억 원의 숨은 보험금이 아직 주인을 찾지 못하고 있으며, 2025년에는 평균 404만 원이 환급되기도 했습니다. 하지만 내보험찾아줌 조회 결과가 모든 것을 알려주지는 않습니다.
상세 특약 내용, 월 보험료, 납입 기간, 갱신 여부, 현재 해지환급금, 보험수익자 정보 등은 해당 보험사의 보험증권이나 약관을 통해 별도로 확인해야 합니다. 특히 새마을금고, 우체국, 신협 등 일부 공제상품은 조회 대상에서 제외될 수 있어 주의가 필요합니다.
또한, 숨은보험금은 중도보험금, 만기보험금, 휴면보험금으로 구분되며, 휴면보험금은 이자가 적용되지 않는 등 종류별로 청구 조건과 이자 여부가 다르므로, 조회된 금액이 있다고 해서 무조건 즉시 청구할 수 있는 것은 아닙니다.
내보험찾아줌을 통한 보험금 조회는 보험료 인상이나 가입 심사에 어떠한 불이익도 주지 않습니다.
다만, 조회 결과는 말 그대로 ‘보험 목록을 찾는 지도’와 같으므로, 실제 보장 분석이나 보험금 청구 판단을 위해서는 각 보험사에 직접 문의하여 증권과 약관, 계약 상태를 면밀히 확인하는 과정이 필수적입니다.
숨은 보험금을 놓치지 않기 위해선 조회 후에도 적극적인 후속 조치가 중요합니다.
보험금 조회 자체는 보험료 인상이나 가입 심사에 불이익을 주지 않지만, 실제 지급을 위해서는 해당 보험사에 문의해야 할 수 있습니다. 많은 분들이 잊고 있던 보험금을 찾기 위해 ‘내보험찾아줌’ 서비스를 활용합니다.
이 서비스는 여러 보험사에 흩어진 생명보험과 손해보험 가입 내역을 한눈에 파악할 수 있는 유용한 출발점입니다.
보험회사명, 상품명, 증권번호, 계약상태 등 기본적인 정보를 주계약 기준으로 제공하여, 내가 어떤 보험에 가입되어 있는지 큰 그림을 그리는 데 도움을 줍니다.
금융위원회 자료에 따르면 약 10조 3천억 원의 숨은 보험금이 아직 주인을 찾지 못하고 있으며, 2025년에는 평균 404만 원이 환급되기도 했습니다. 하지만 내보험찾아줌 조회 결과가 모든 것을 알려주지는 않습니다.
상세 특약 내용, 월 보험료, 납입 기간, 갱신 여부, 현재 해지환급금, 보험수익자 정보 등은 해당 보험사의 보험증권이나 약관을 통해 별도로 확인해야 합니다. 특히 새마을금고, 우체국, 신협 등 일부 공제상품은 조회 대상에서 제외될 수 있어 주의가 필요합니다.
또한, 숨은보험금은 중도보험금, 만기보험금, 휴면보험금으로 구분되며, 휴면보험금은 이자가 적용되지 않는 등 종류별로 청구 조건과 이자 여부가 다르므로, 조회된 금액이 있다고 해서 무조건 즉시 청구할 수 있는 것은 아닙니다.
내보험찾아줌을 통한 보험금 조회는 보험료 인상이나 가입 심사에 어떠한 불이익도 주지 않습니다.
다만, 조회 결과는 말 그대로 ‘보험 목록을 찾는 지도’와 같으므로, 실제 보장 분석이나 보험금 청구 판단을 위해서는 각 보험사에 직접 문의하여 증권과 약관, 계약 상태를 면밀히 확인하는 과정이 필수적입니다.
숨은 보험금을 놓치지 않기 위해선 조회 후에도 적극적인 후속 조치가 중요합니다.