AI 핵심 요약
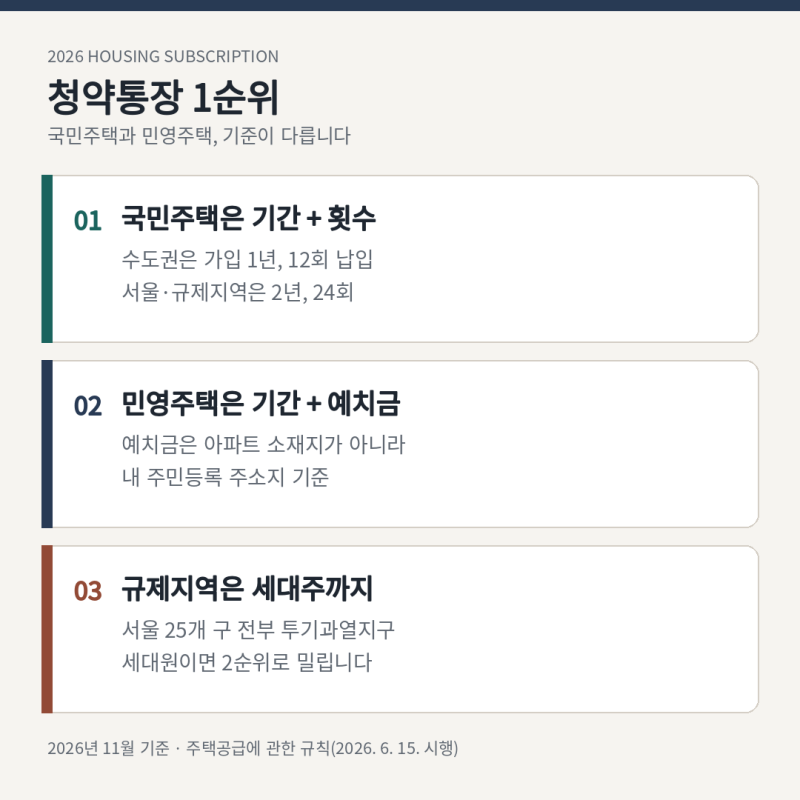
국민주택 청약은 국가나 지자체, LH 등 공공기관이 주도하여 공급하는 주택을 대상으로 합니다. 당첨자 선정 시 가입 기간과 납입 횟수, 그리고 인정 저축 총액을 핵심 지표로 활용하며, 2024년 11월 1일부터 월 납입 인정 한도가 25만 원으로 상향 조정되었습니다. 따라서 공공분양을 목표로 한다면 매월 정해진 한도 내에서 꾸준히 납입 실적을 쌓는 것이 당첨 확률을 높이는 가장 효율적인 전략입니다.
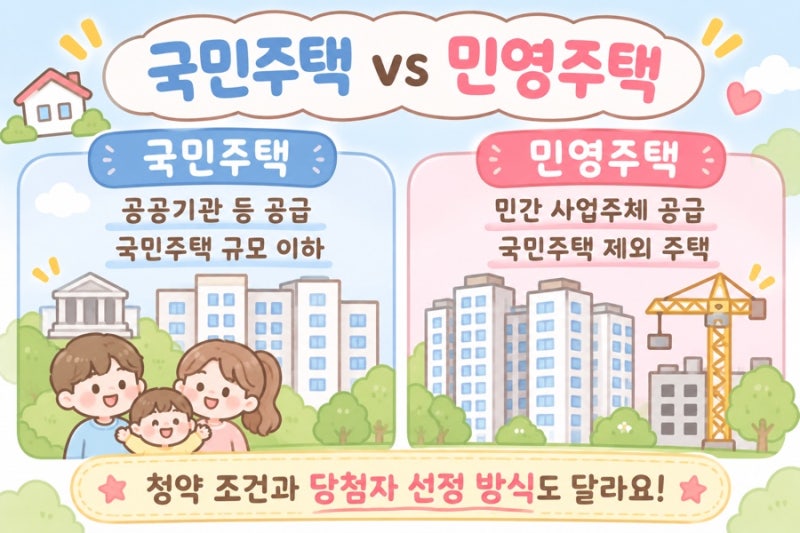
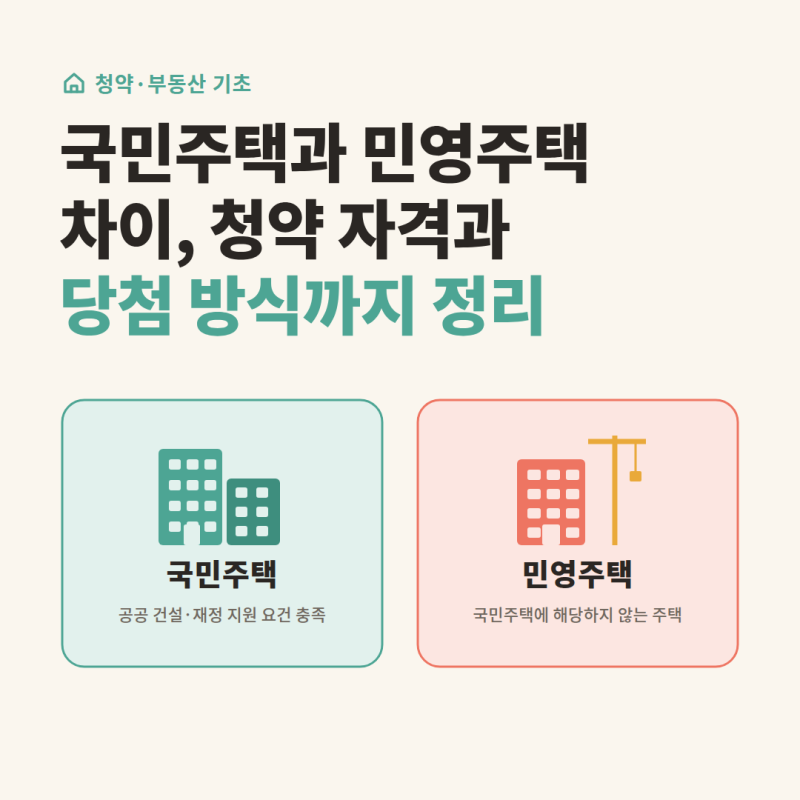
민영주택은 국민주택과 달리 가점제와 추첨제를 병행하며, 지역별 예치 기준 금액을 충족하는 것이 우선입니다. 반면 국민주택은 전용 40㎡ 초과 면적의 경우 저축 총액이 높을수록 유리하므로, 납입 횟수와 총액 관리에 집중해야 합니다. 두 유형은 당첨 기준이 명확히 구분되므로, 본인이 희망하는 주택 유형을 사전에 확정하고 그에 최적화된 저축 방식을 선택하는 것이 중요합니다.
청약통장 가입 시 미성년자 납입 실적은 최대 60회까지만 인정되며, 가입 기간은 최대 5년까지 산정됩니다. 또한, 통장 잔액이 많다고 해서 무조건 유리한 것은 아니며 회차별 인정 한도를 준수하는 것이 핵심입니다. 입주자 모집 공고일 기준으로 거주 지역과 세대 구성원 요건을 꼼꼼히 확인하여, 본인의 자산 상황과 청약 목표에 맞는 전략적인 납입 계획을 수립하시기 바랍니다.