AI 핵심 요약
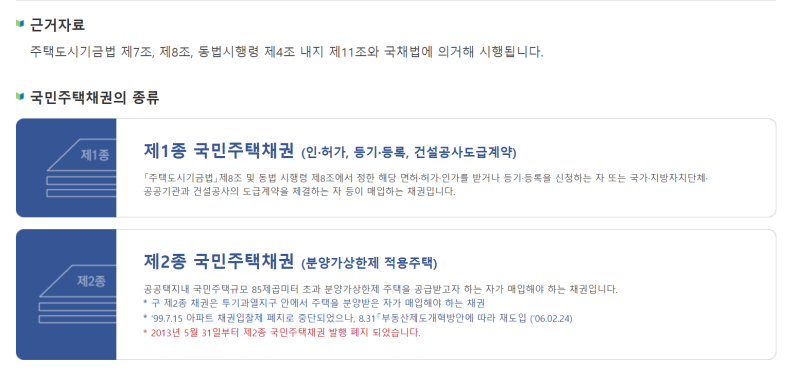
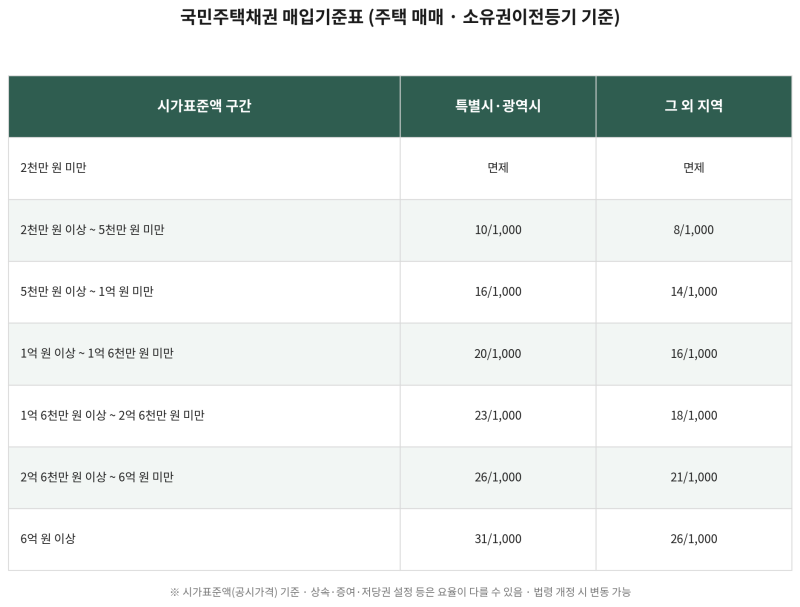
국민주택채권은 주택도시기금법에 따라 부동산 소유권 이전이나 근저당권 설정 등기 시 의무적으로 매입해야 하는 국채입니다. 이는 무주택자를 위한 주거 복지 재원을 마련하기 위한 법적 절차로, 매입하지 않으면 등기 신청 자체가 각하될 수 있습니다. 매입 금액은 실제 매매가가 아닌 부동산 시가표준액을 기준으로 산정되며, 등기 업무를 진행하는 과정에서 필수적으로 거쳐야 하는 행정 절차입니다.
실무적으로는 등기소 내에 위치한 은행 영업점을 이용하는 것이 가장 효율적입니다. 일반 영업점은 관련 업무 처리에 익숙하지 않은 경우가 많아 혼선이 발생할 수 있기 때문입니다. 또한, 등기소에서 정확한 매입 금액을 확인한 후 은행을 방문해야 불필요한 왕복을 방지할 수 있습니다. 대리인 업무도 가능하지만, 반드시 신분증을 지참해야 하며 납부 금액은 현금으로만 처리 가능하다는 점을 유의해야 합니다.
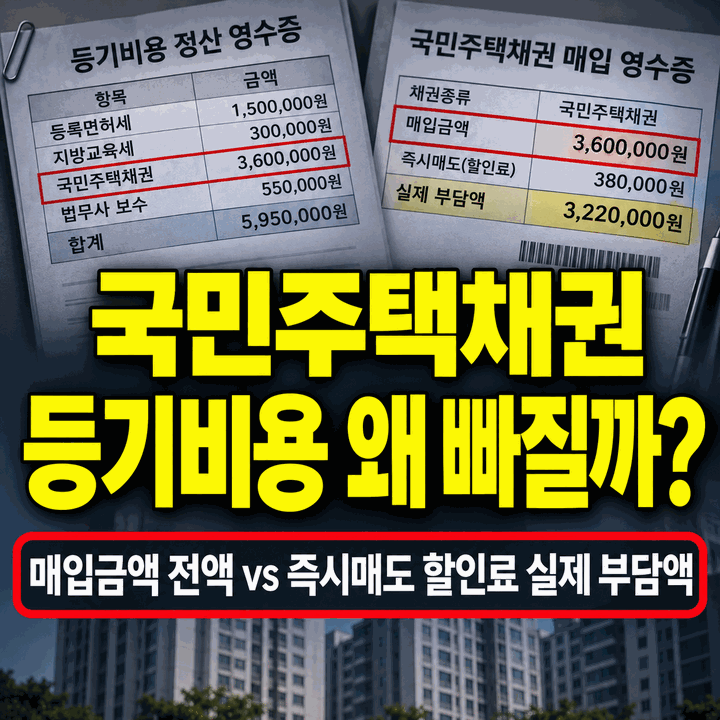
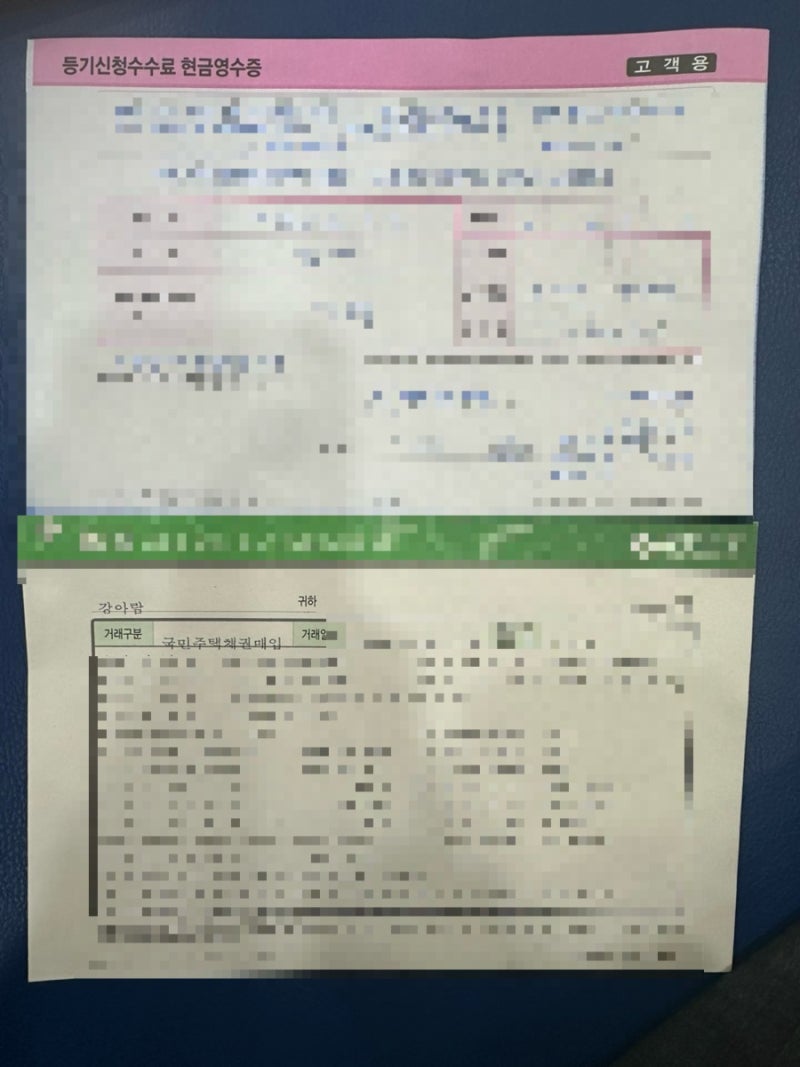
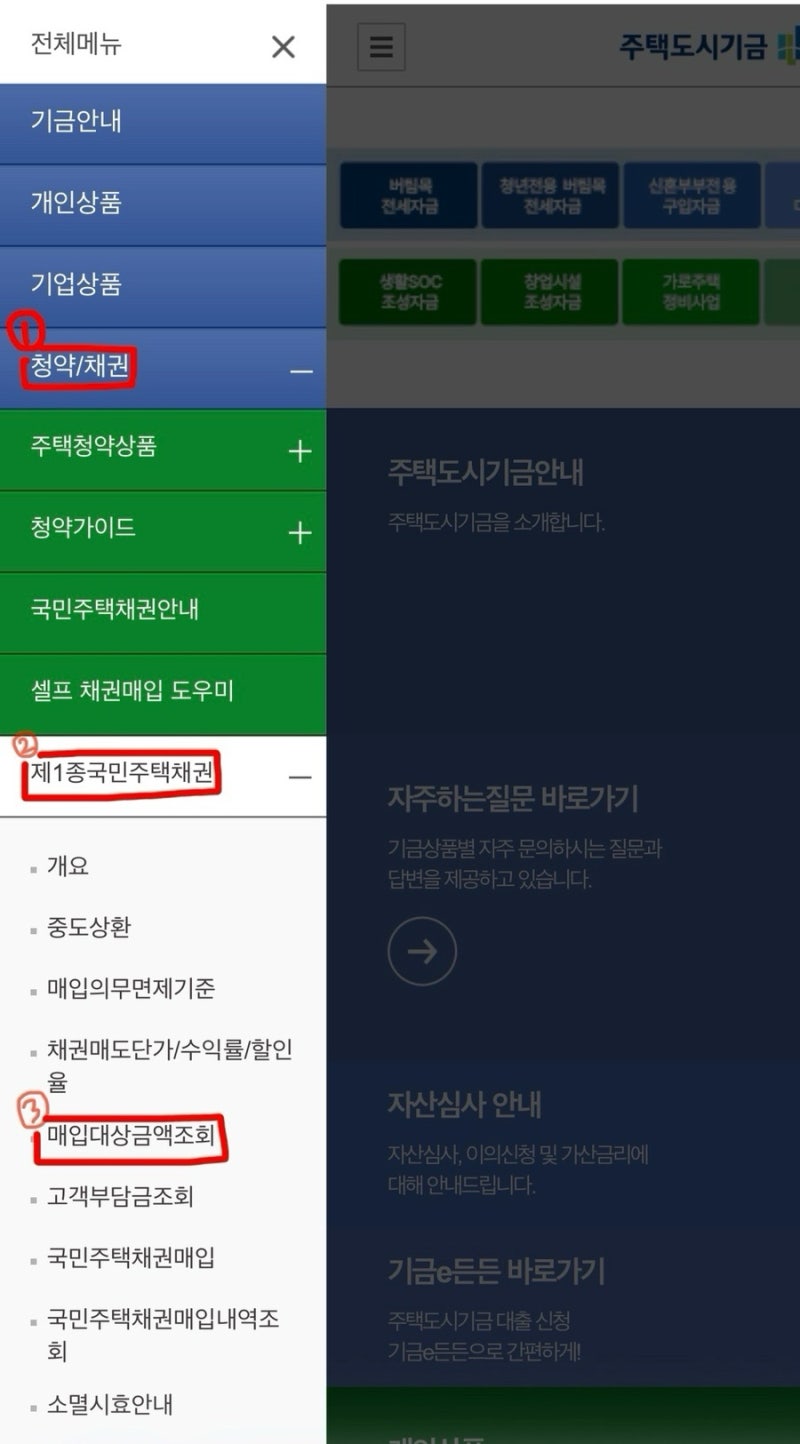
대부분의 매입자는 5년 만기 보유 대신 즉시 매도 방식을 선택하여 할인율에 따른 본인부담금만 납부합니다. 영수증에 기재된 전체 매입 금액이 아닌, 당일 할인율이 적용된 차액만이 실제 지출 비용입니다. 대출 실행 시 은행이 설정비를 부담하더라도 채권 비용은 차주 본인 부담인 경우가 많으므로, 입찰이나 매수 전 주택도시기금 누리집을 통해 예상 비용을 미리 산출해 두는 것이 자금 계획 수립에 유리합니다.