AI 핵심 요약
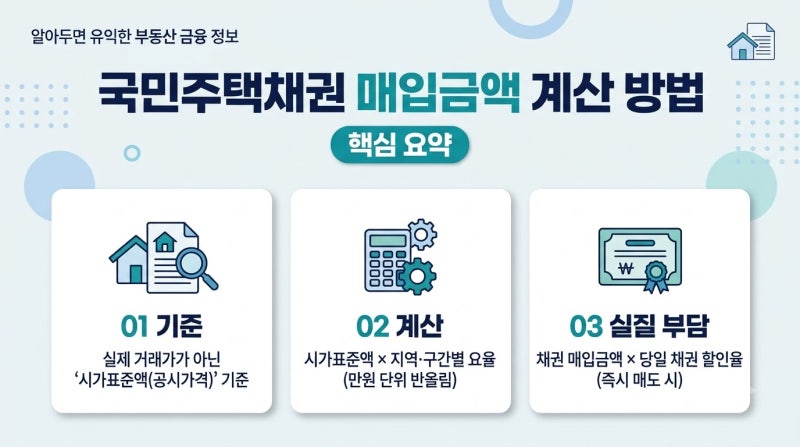
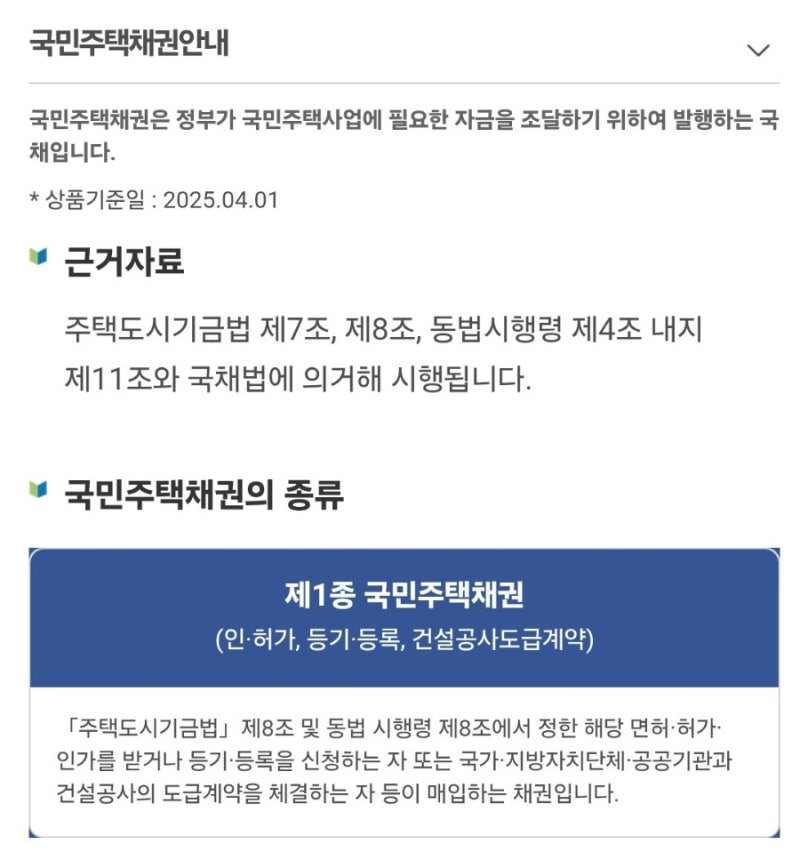
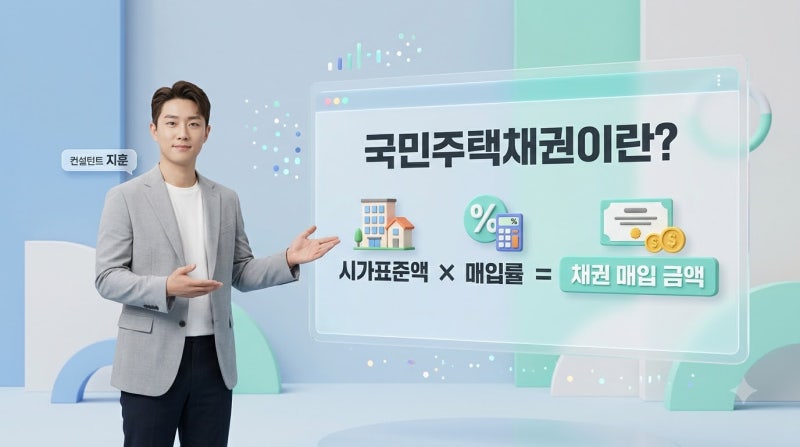
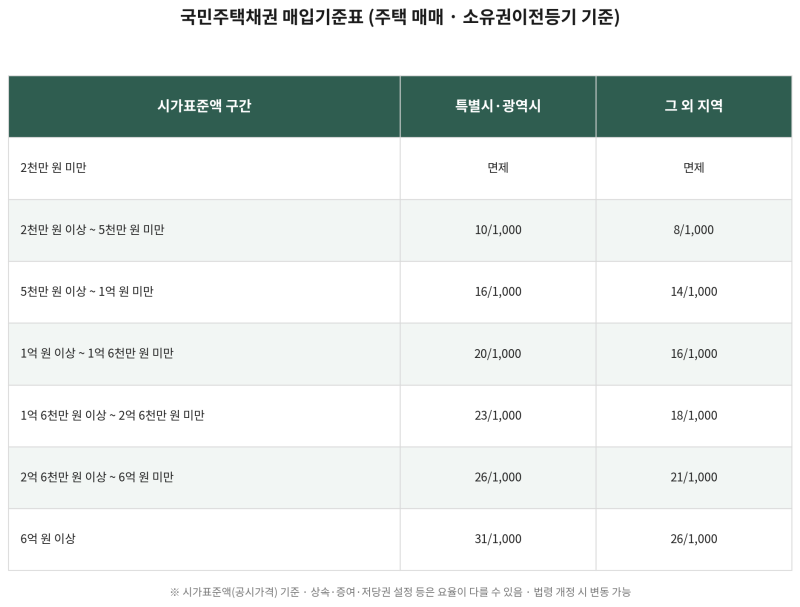
부동산 소유권이전등기나 주택담보대출을 위한 근저당권설정등기를 진행할 때 주택도시기금법에 따라 제1종 국민주택채권 매입은 법적 의무 사항입니다. 매입 금액은 부동산의 시가표준액(공동주택 공시가격)을 기준으로 지역별 요율을 적용하여 결정됩니다. 등기 신청 시 채권 발행 번호를 기재하지 않으면 접수가 각하될 수 있으므로, 등기 절차의 필수 과정으로 반드시 사전에 매입액을 확인해야 합니다.
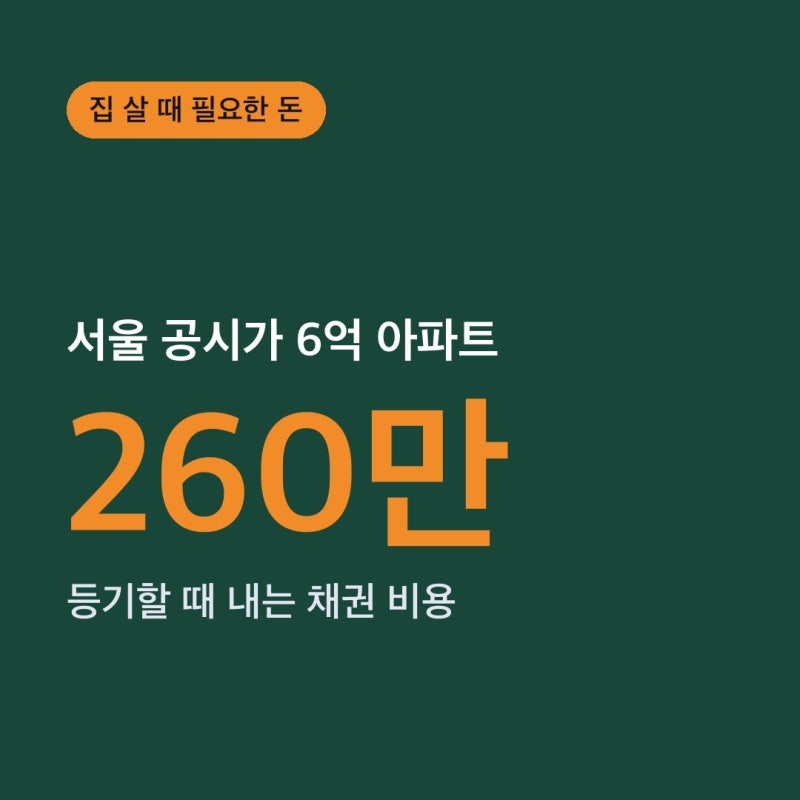
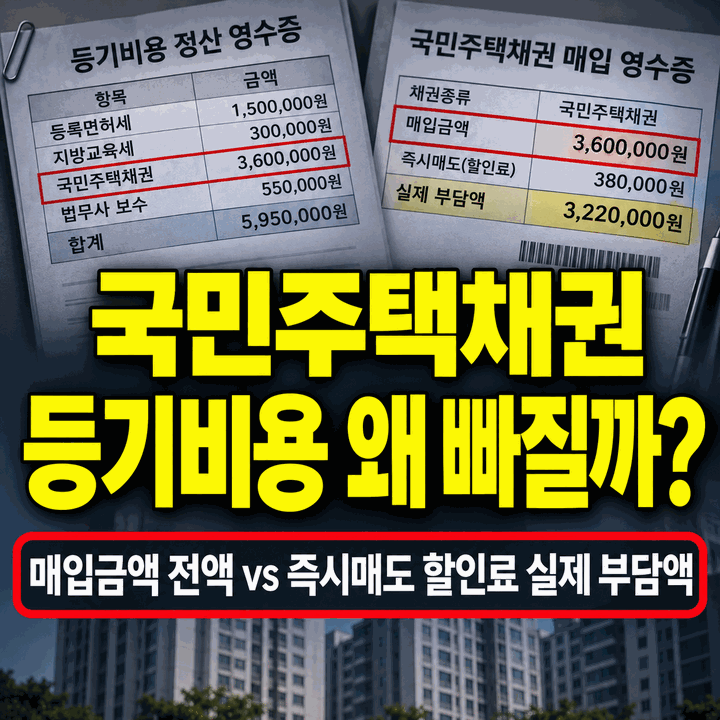
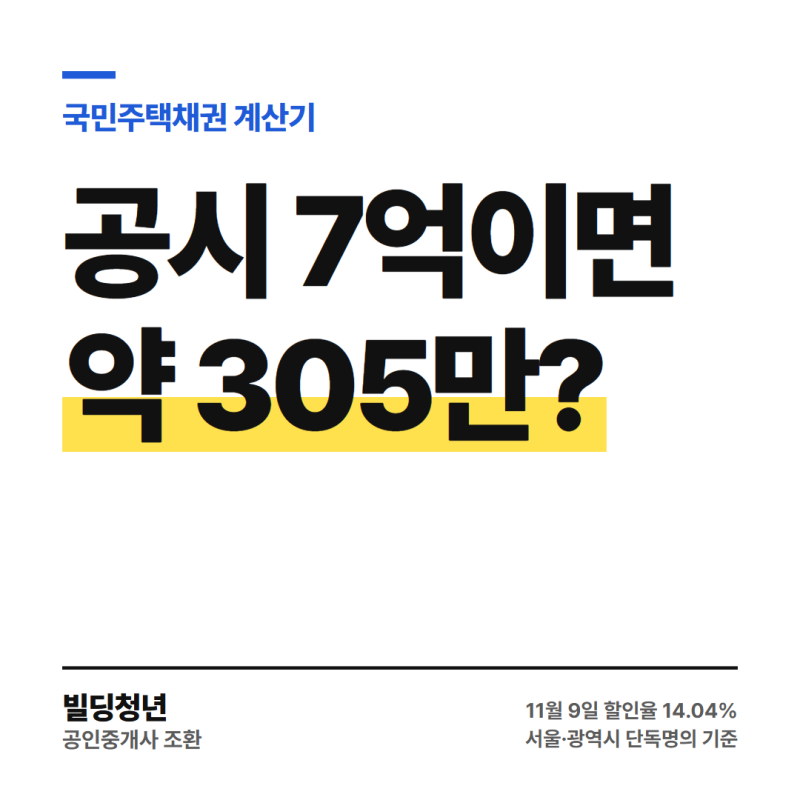
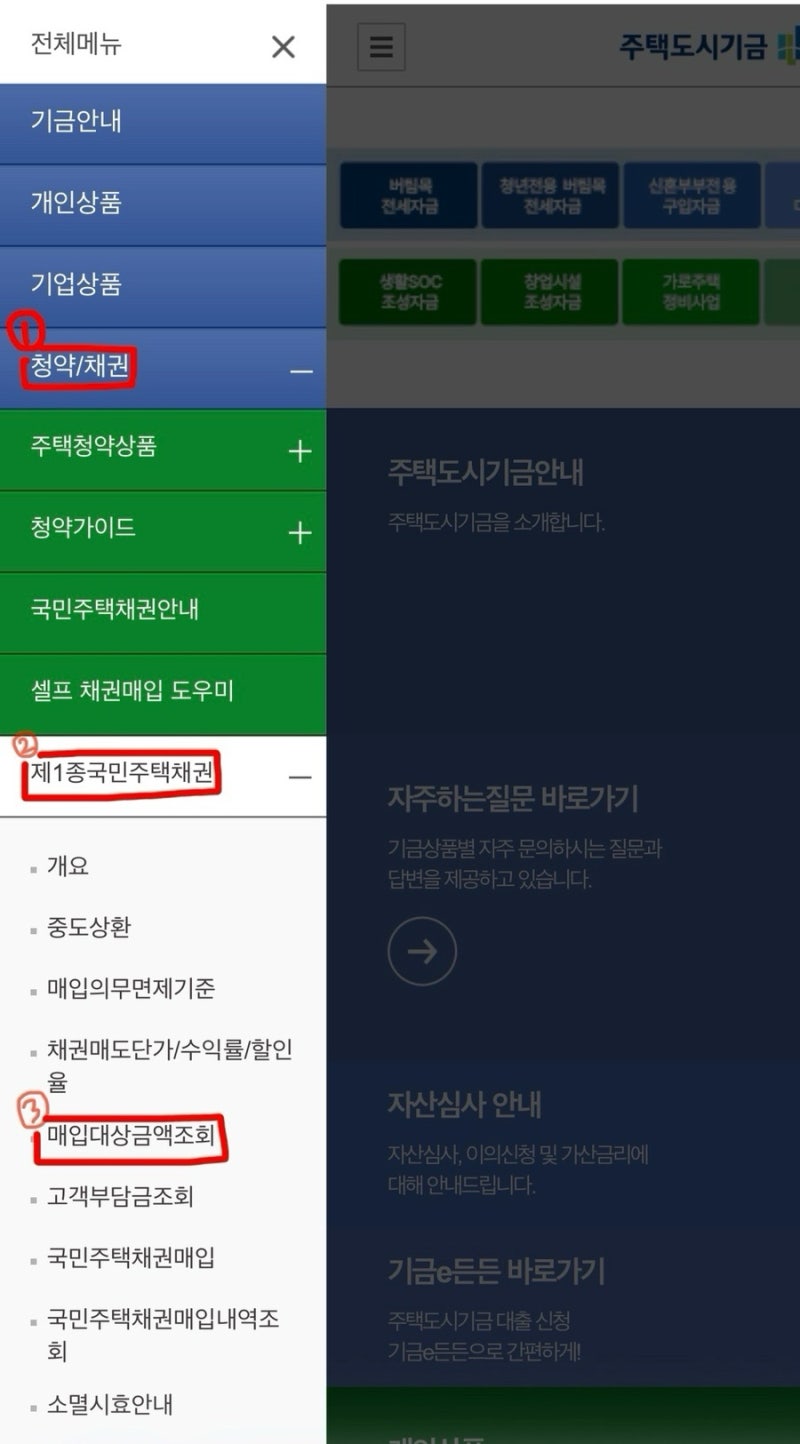
많은 이들이 영수증에 기재된 수백만 원 단위의 채권 매입액을 전액 지출하는 비용으로 오해하곤 합니다. 그러나 실제로는 5년 만기 채권을 매입 즉시 은행이나 증권사에 되파는 '즉시매도' 방식을 주로 활용합니다. 이때 발생하는 실제 지출액은 채권 매입액 전체가 아닌, 당일 고시되는 할인율을 적용한 차액인 '본인부담금'입니다. 할인율은 영업일마다 변동되므로 매입 당일 주택도시기금 누리집 등을 통해 정확한 수치를 확인하는 과정이 필요합니다.
주택담보대출 시 은행이 근저당 설정비를 부담하더라도 채권 매입 의무는 차주 본인에게 있으므로 비용 처리에 유의해야 합니다. 특히 공시가격 구간에 따라 매입 요율이 달라지며, 특정 경계 금액에서는 채권 매입액이 크게 상승할 수 있어 입찰이나 매수 전 미리 계산해 보는 것이 좋습니다. 등기 비용 정산 시 채권 매입액과 실제 본인부담금을 명확히 구분하여 자금 계획을 세우는 것이 경제적인 부동산 거래의 핵심입니다.