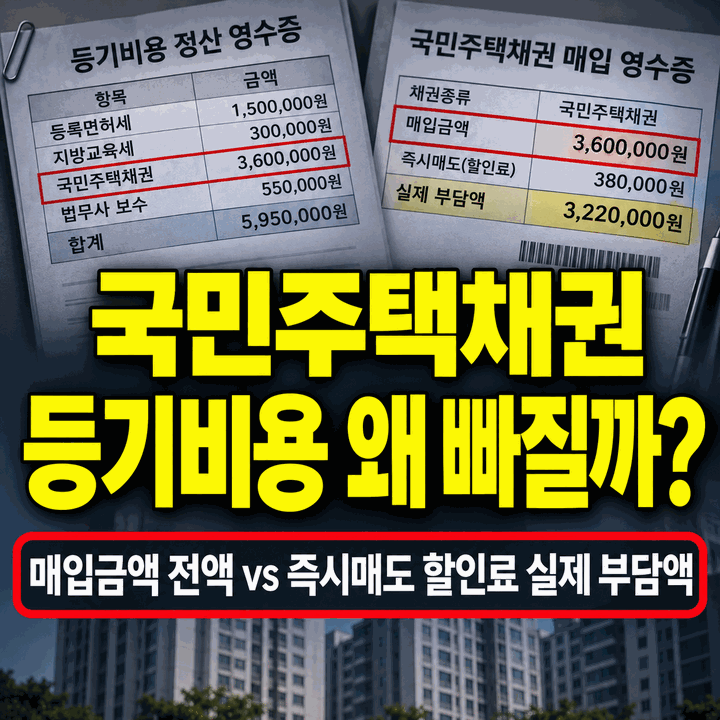
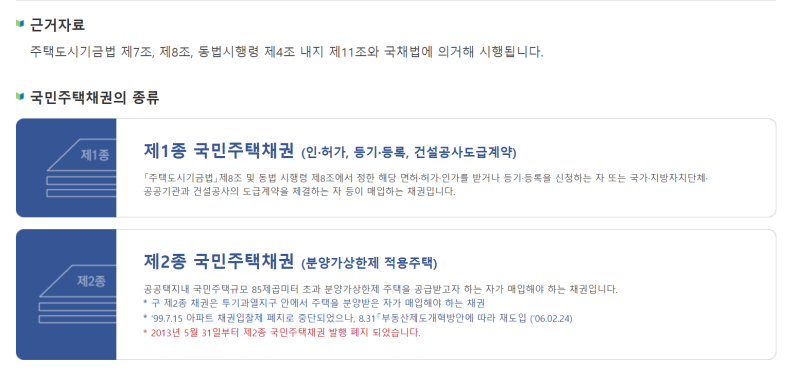
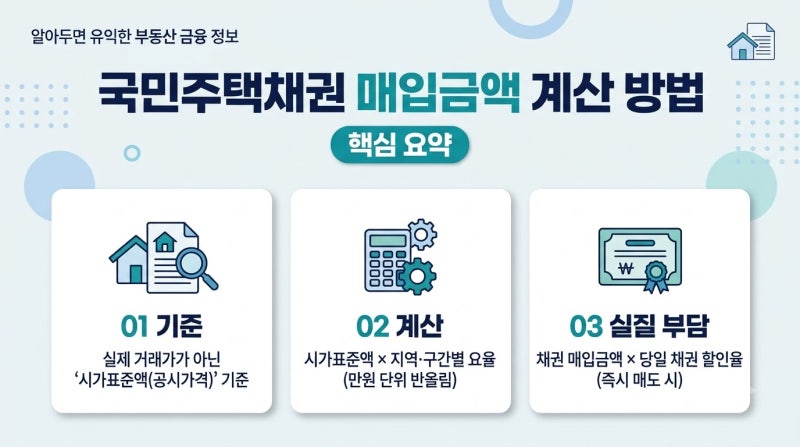
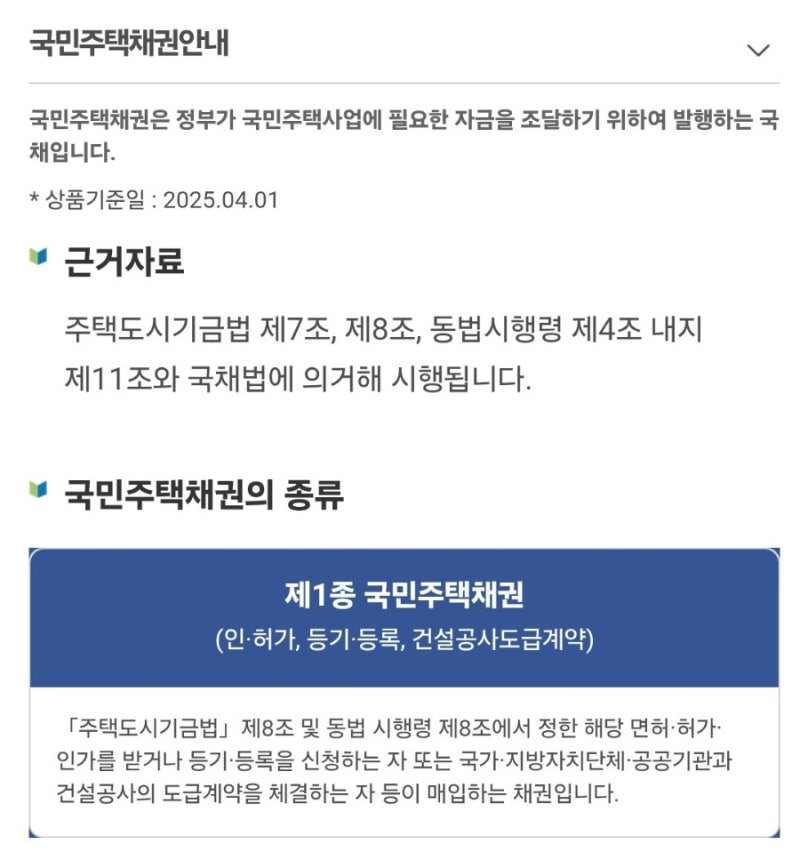
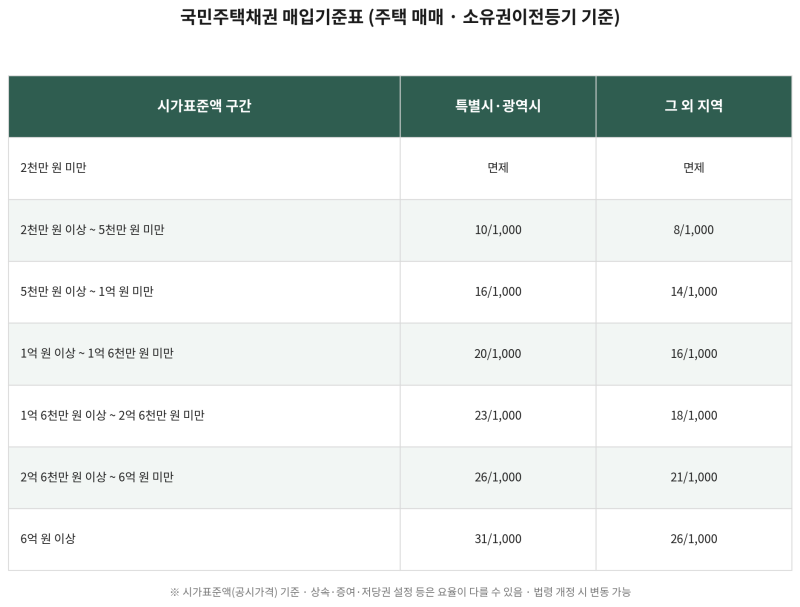
부동산 소유권 이전 등기 시 의무적으로 매입해야 하는 국민주택채권은 주택도시기금법에 따라 발행되는 국채입니다. 등기 신청자는 주택의 시가표준액과 지역별 매입 요율을 곱하여 산출된 금액만큼 채권을 매입해야 합니다. 이때 매매가가 아닌 공동주택 공시가격이 기준이 되며, 분양 아파트처럼 공시가격이 없는 경우 취득가액을 적용합니다. 많은 이들이 견적서상의 채권 매입금액을 전액 지출 비용으로 오해하지만, 실제로는 매입 즉시 은행에 되팔 때 발생하는 할인액만이 실질적인 부담금이 됩니다.
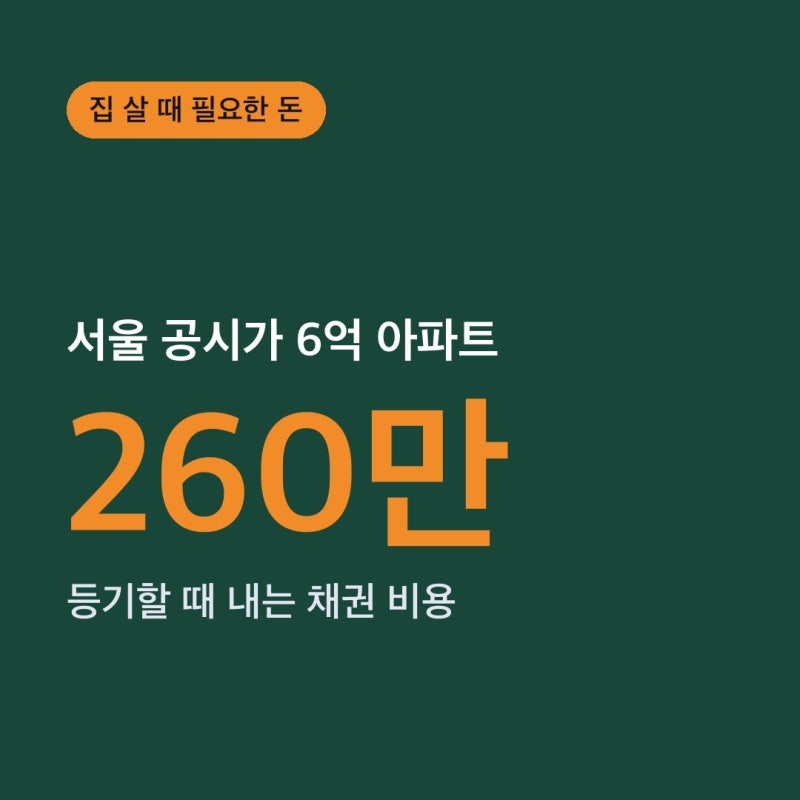
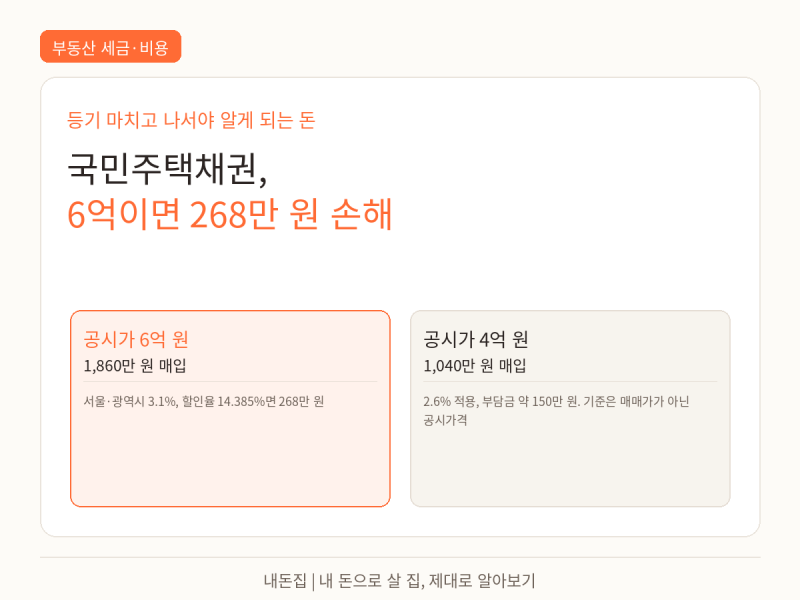
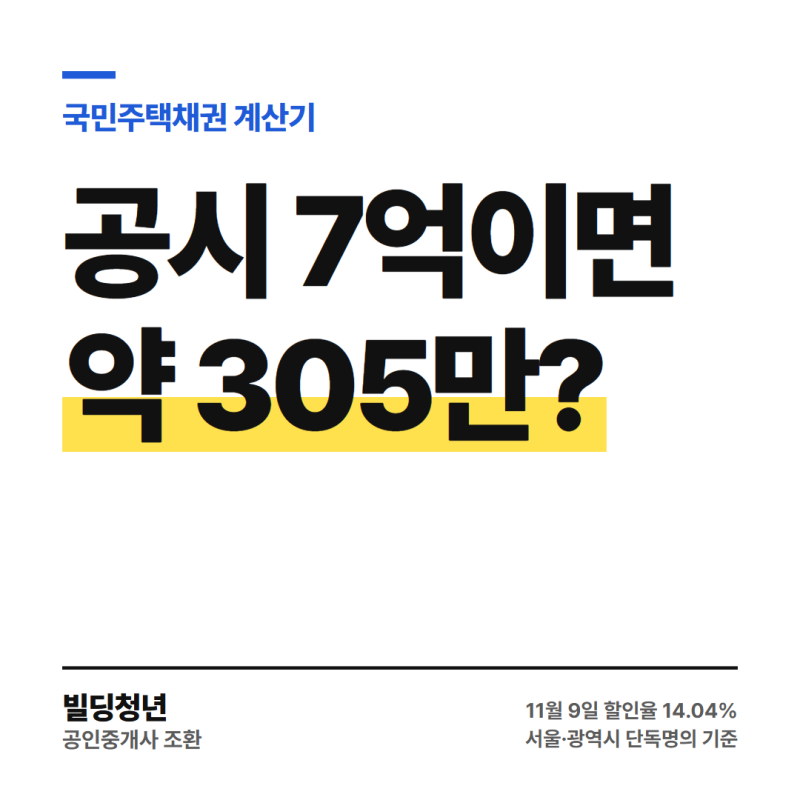
실제 부담액은 매입 금액에 당일 할인율을 곱하여 결정됩니다. 할인율은 매일 변동되므로 등기 당일의 정확한 수치를 확인하는 과정이 중요합니다. 예를 들어 서울 지역 공시가격 6억 원 아파트의 경우 3.1%의 요율이 적용되어 1,860만 원을 매입해야 하지만, 14%대의 할인율을 적용하면 실제 부담금은 약 260만 원 수준으로 낮아집니다. 이처럼 공시가격 구간에 따라 매입 비율이 달라지므로 경계선에 있는 주택은 매입액 차이가 크게 발생할 수 있음을 유의해야 합니다.
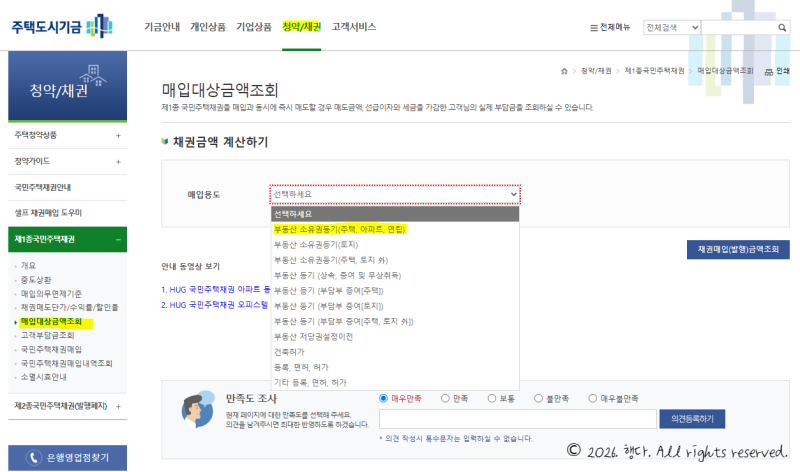
채권 매입 비용을 절감하기 위해서는 부부 공동명의를 활용하는 방법이 효과적입니다. 명의를 분산하면 시가표준액이 낮게 산정되어 적용되는 매입 요율 자체가 낮아질 수 있기 때문입니다. 또한, 등기 당일 은행을 통해 즉시 매도 처리를 진행하여 불필요한 자금 묶임을 방지하는 것이 실무적인 핵심입니다. 법무사 견적서에 기재된 금액은 채권 액면가일 뿐 실제 지출액이 아님을 인지하고, 주택도시기금 홈페이지의 고객부담금 조회 서비스를 활용해 정확한 비용을 산출하는 습관이 필요합니다.