AI 핵심 요약
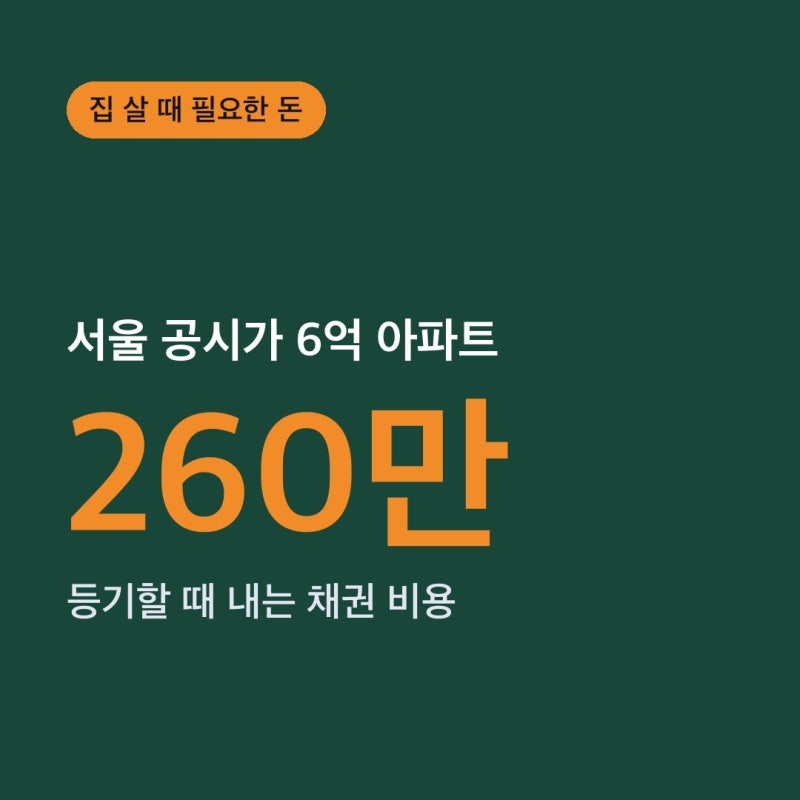
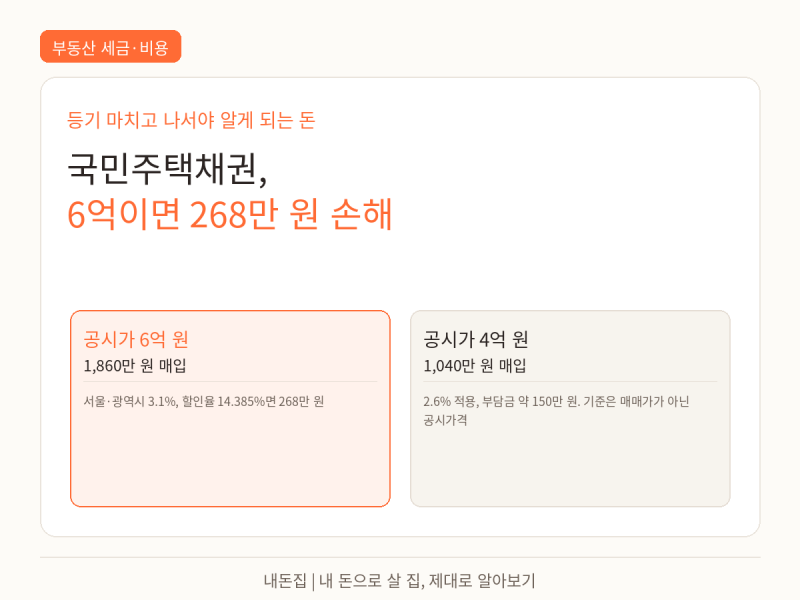
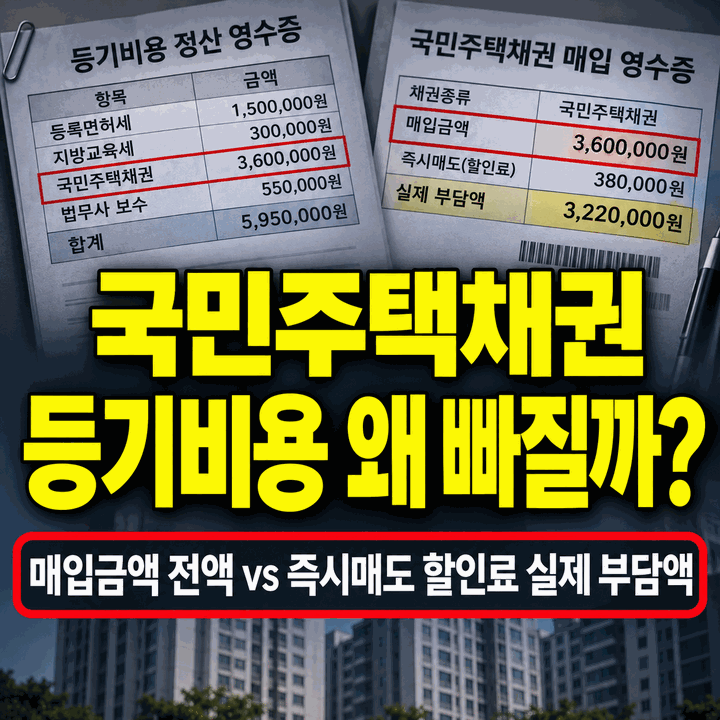
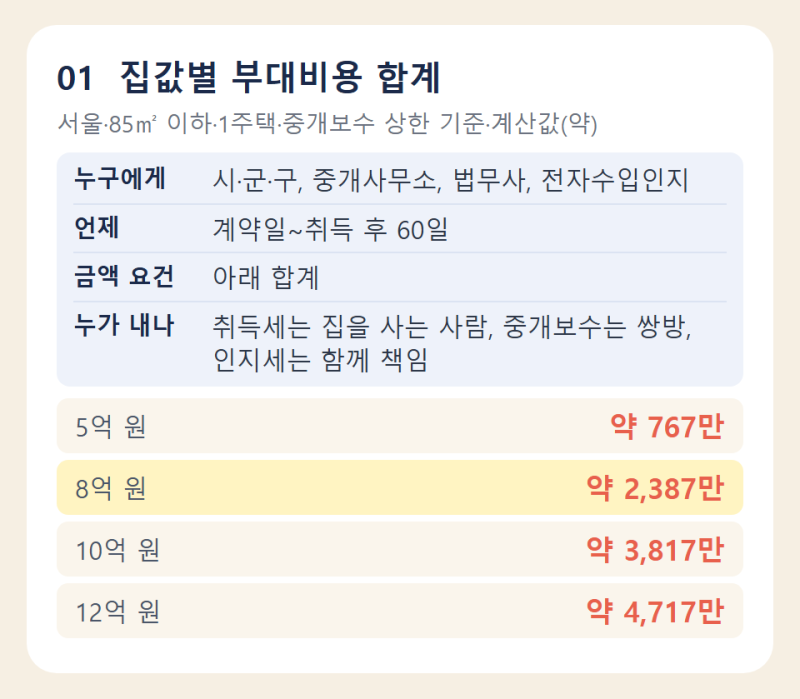
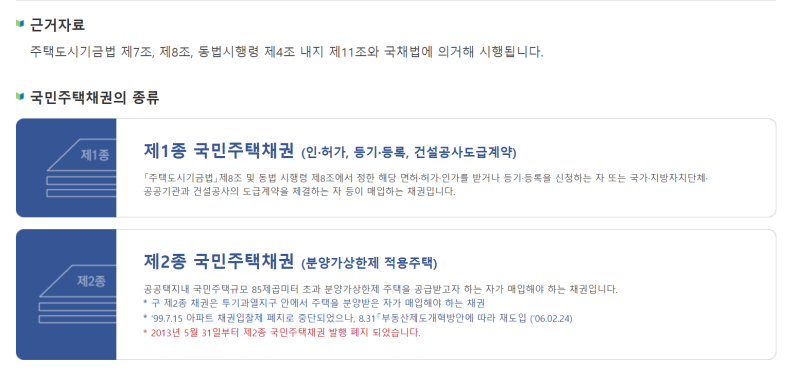
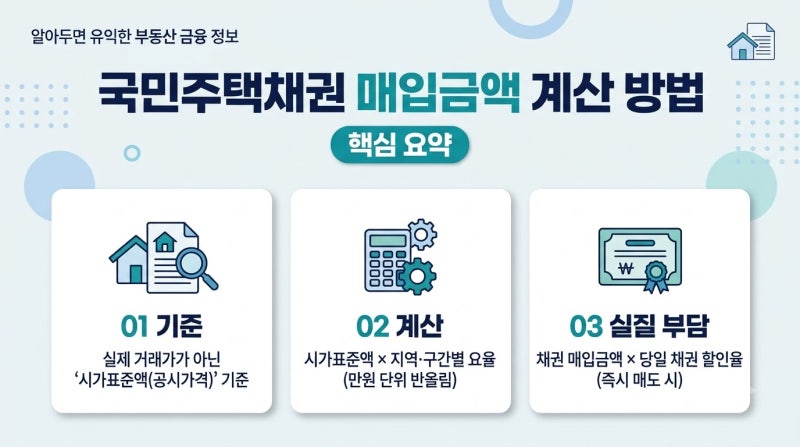
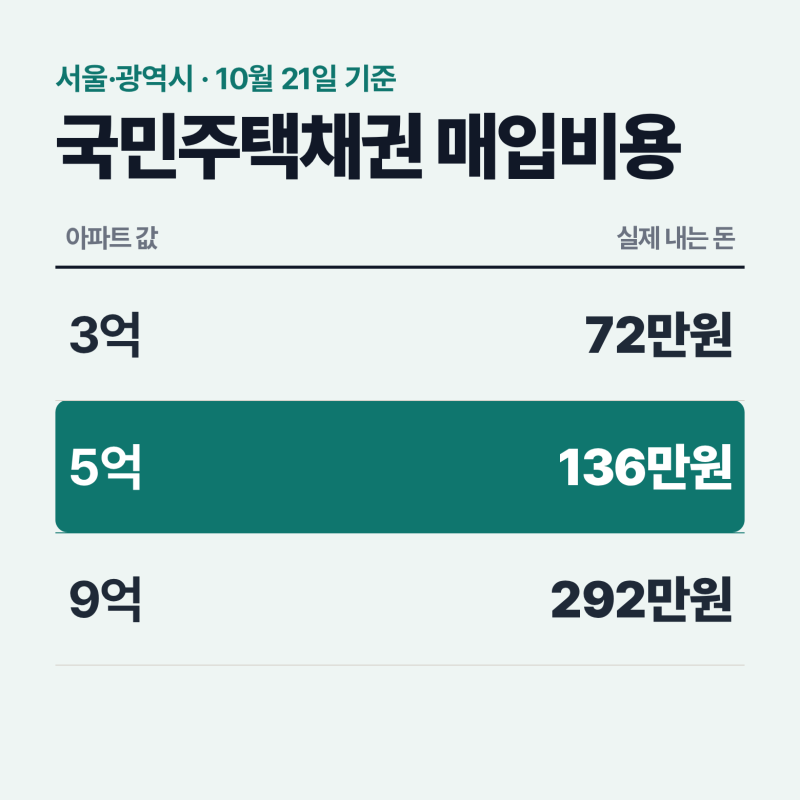
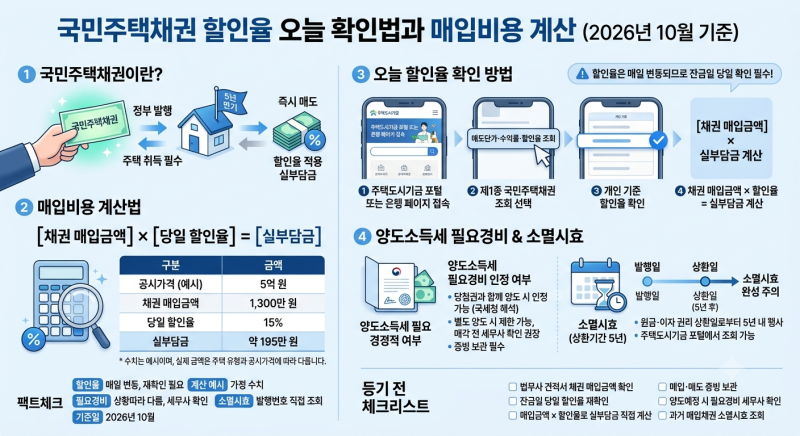
국민주택채권비용은 주택도시기금법에 따라 부동산 등기 시 의무적으로 매입해야 하는 국채와 관련이 있습니다. 소유권 이전 등기나 주택담보대출을 위한 근저당권 설정 시 각각 발생하며, 주택의 시가표준액과 지역별 요율에 따라 매입 금액이 결정됩니다. 대부분의 매수자는 채권을 보유하지 않고 매입 당일 즉시 매도하는 방식을 택하며, 이때 발생하는 할인율 차액이 실질적인 비용으로 산정됩니다.
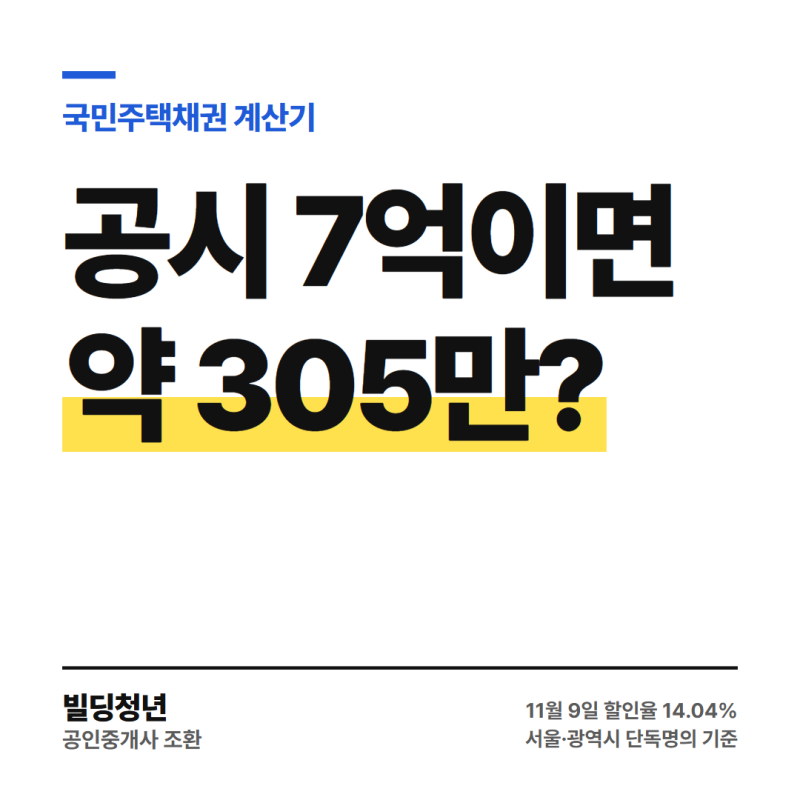
실무 현장에서는 소유권 이전과 근저당권 설정 시 채권 비용이 각각 청구되어 혼선을 빚는 경우가 많습니다. 특히 근저당권 설정 시에는 대출 원금이 아닌 채권최고액(대출금의 약 110%)을 기준으로 매입액이 산정된다는 점을 유의해야 합니다. 블로거들 사이에서는 공시가격 6억 원을 기점으로 매입 요율이 크게 변동하므로, 등기 전 본인의 주택 공시가격을 정확히 확인하여 예상 비용을 산출하는 과정이 필수적이라는 의견이 지배적입니다.
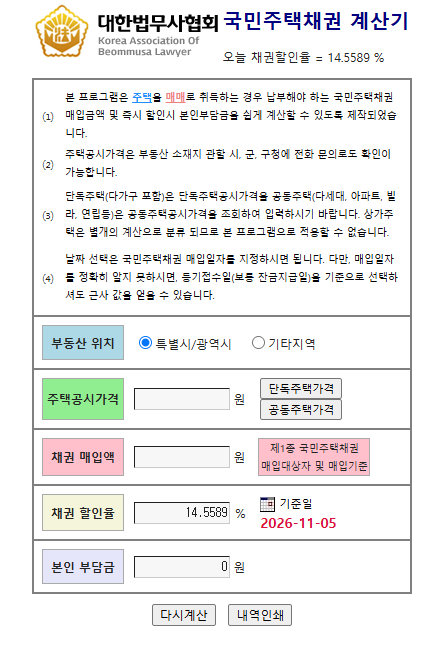
채권 매입 비용을 줄이거나 정확히 예측하기 위해서는 주택도시기금 홈페이지를 통해 당일 할인율을 조회하는 것이 가장 확실합니다. 할인율은 매일 변동되므로 잔금 당일의 수치를 기준으로 계산해야 오차를 줄일 수 있습니다. 또한, 공시가격 경계선에 있는 주택의 경우 매입액 차이가 발생할 수 있으므로 사전에 시가표준액을 면밀히 검토하여 자금 계획을 세우는 것이 경제적인 부동산 취득을 위한 핵심 전략입니다.