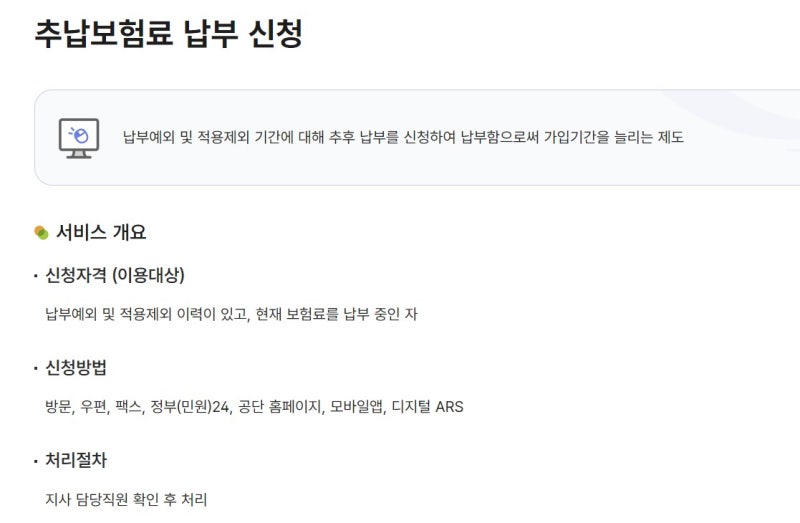


국민연금 추납은 실직, 육아 등으로 납부예외였던 기간의 보험료를 나중에 납부하여 가입기간을 늘리고 연금 수령액을 증액하는 제도입니다. 추납 보험료는 과거 소득이 아닌 신청 시점의 기준소득월액과 보험료율을 기준으로 계산되며, 최대 119개월까지 가능합니다.
2025년 11월부터 계산법이 변경되어 늦게 신청할수록 보험료 부담이 커질 수 있으며, 분할 납부 시 이자가 가산됩니다. 국민연금 추납 제도가 최근 2년 사이 신청 2.8배 폭증, 10조 원 이상 납부액을 기록하며 큰 주목을 받습니다.
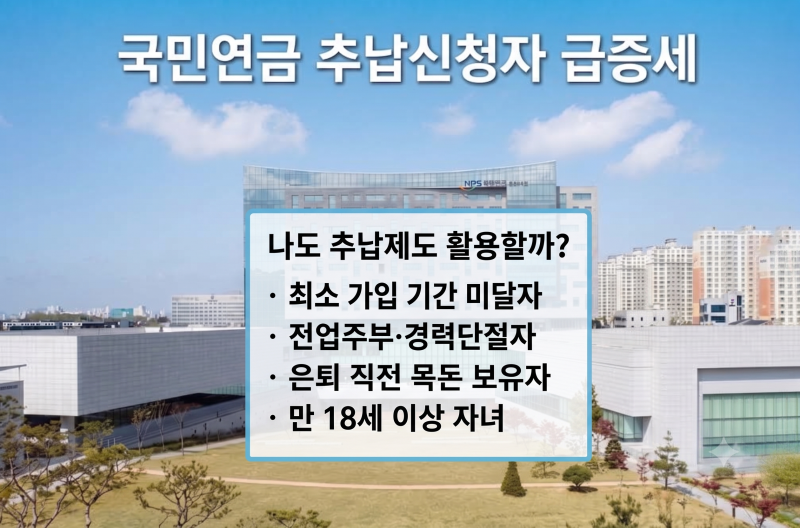
실직, 육아 등으로 발생한 납부예외 기간 보험료를 나중에 납부해 가입 기간을 늘리고 노령연금 수령액을 증액할 수 있기 때문입니다. 최소 가입 기간 10년(120개월) 미달 시 연금 수급 자격 확보에도 필수적입니다.
추납 보험료는 과거 소득이 아닌, 신청 시점 기준소득월액과 보험료율(2026년 9.5%)로 계산됩니다. 최대 119개월까지 가능하며, 2025년 11월부터 계산법 변경으로 늦게 신청할수록 보험료 부담이 커집니다.
분할 납부 시 1년 만기 정기예금 이자율이 가산되므로, 목돈 부담과 이자 발생 여부를 신중히 고려해야 합니다. 국민연금 추납은 노후 연금 증액에 효과적이지만, 개인 재정 상황과 예상 연금 증액 효과를 면밀히 분석해야 합니다.
정확한 추납 가능 금액은 국민연금공단에서 확인하고 신중하게 결정하여 안정적인 노후를 준비하십시오.
2025년 11월부터 계산법이 변경되어 늦게 신청할수록 보험료 부담이 커질 수 있으며, 분할 납부 시 이자가 가산됩니다. 국민연금 추납 제도가 최근 2년 사이 신청 2.8배 폭증, 10조 원 이상 납부액을 기록하며 큰 주목을 받습니다.
실직, 육아 등으로 발생한 납부예외 기간 보험료를 나중에 납부해 가입 기간을 늘리고 노령연금 수령액을 증액할 수 있기 때문입니다. 최소 가입 기간 10년(120개월) 미달 시 연금 수급 자격 확보에도 필수적입니다.
추납 보험료는 과거 소득이 아닌, 신청 시점 기준소득월액과 보험료율(2026년 9.5%)로 계산됩니다. 최대 119개월까지 가능하며, 2025년 11월부터 계산법 변경으로 늦게 신청할수록 보험료 부담이 커집니다.
분할 납부 시 1년 만기 정기예금 이자율이 가산되므로, 목돈 부담과 이자 발생 여부를 신중히 고려해야 합니다. 국민연금 추납은 노후 연금 증액에 효과적이지만, 개인 재정 상황과 예상 연금 증액 효과를 면밀히 분석해야 합니다.
정확한 추납 가능 금액은 국민연금공단에서 확인하고 신중하게 결정하여 안정적인 노후를 준비하십시오.