AI 핵심 요약
공공분양은 과거 무주택자 위주의 공급 정책에서 벗어나, 최근 잔여세대 추가 모집 등을 통해 유주택자에게도 문호를 개방하는 사례가 늘고 있습니다. 특히 특정 단지의 경우 거주 지역이나 주택 소유 여부와 관계없이 만 19세 이상 성인이라면 누구나 신청할 수 있는 파격적인 조건을 제시하기도 합니다. 이러한 변화는 실수요자의 주거 선택권을 넓히고, 재당첨 제한 등의 규제 부담을 덜어주어 내 집 마련의 새로운 경로로 활용되고 있습니다.
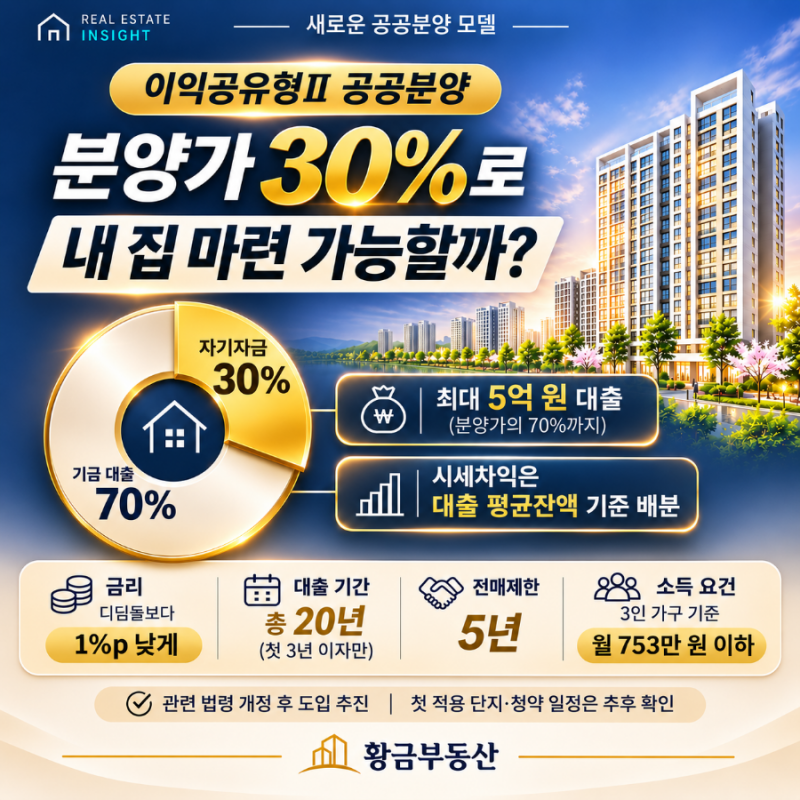
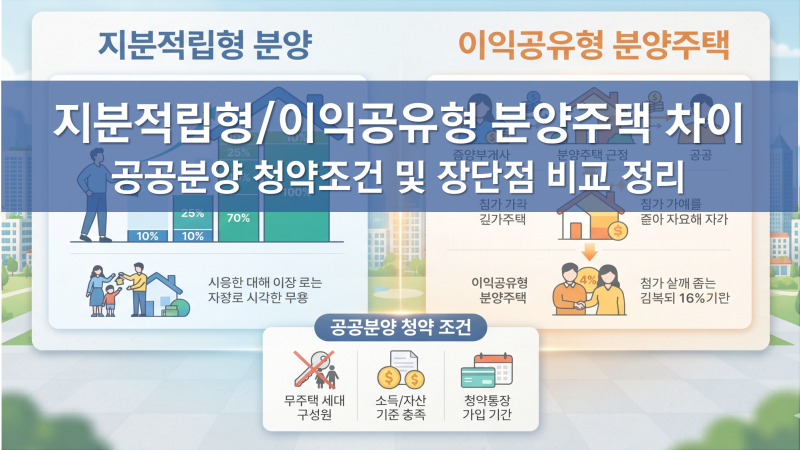
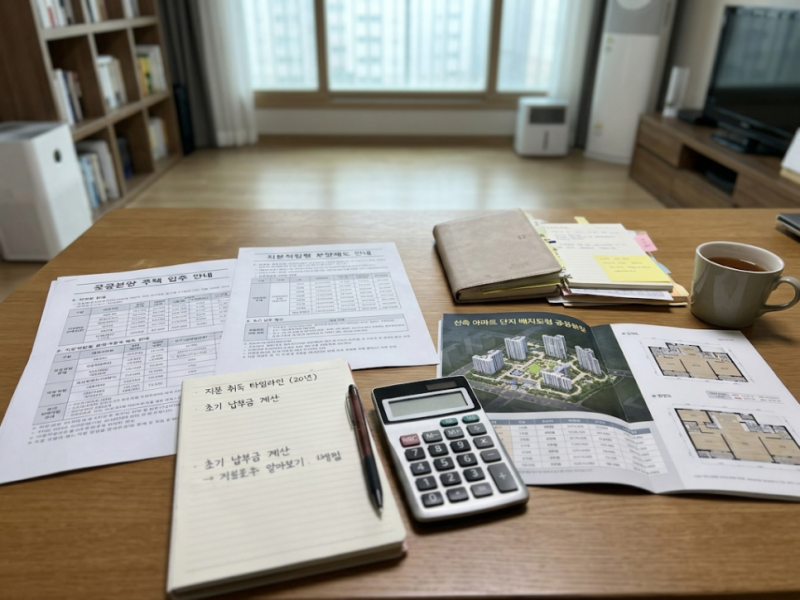
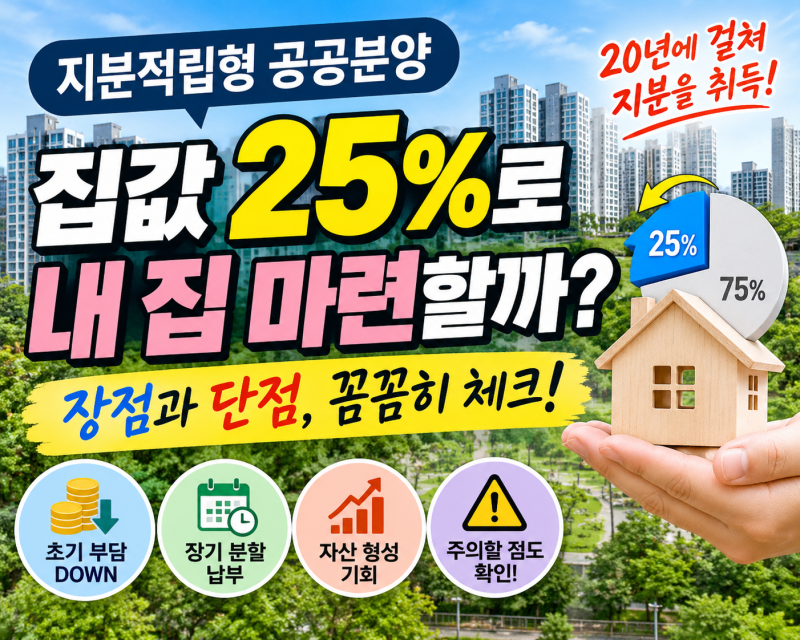
지분적립형 공공분양과 같은 새로운 모델은 초기 자금 부담을 획기적으로 낮추는 대안으로 주목받습니다. 분양가의 일부 지분만 우선 확보하여 입주한 뒤, 장기간에 걸쳐 나머지 지분을 분납하는 방식입니다. 다만, 일반 분양과 달리 매달 공공사업자에 지불해야 하는 임대료와 기간 이자 등 실질적인 주거 비용을 20년이라는 장기적 관점에서 면밀히 계산해야 하며, 개인의 자금 흐름에 따른 신중한 선택이 요구됩니다.
공공분양 당첨을 목표로 한다면 청약통장 납입 전략을 재점검해야 합니다. 국민주택의 경우 월 납입 인정 한도가 25만 원으로 상향 조정되었으므로, 저축총액을 빠르게 쌓아 당첨 커트라인을 공략하는 것이 유리합니다. 연말정산 시 소득공제 혜택까지 챙길 수 있는 만큼, 본인의 자금 여력에 맞춰 납입액을 조정하고 공고별 신청 자격과 전매 제한 등 실거주 의무 사항을 사전에 확인하는 것이 성공적인 청약의 핵심입니다.