AI 핵심 요약
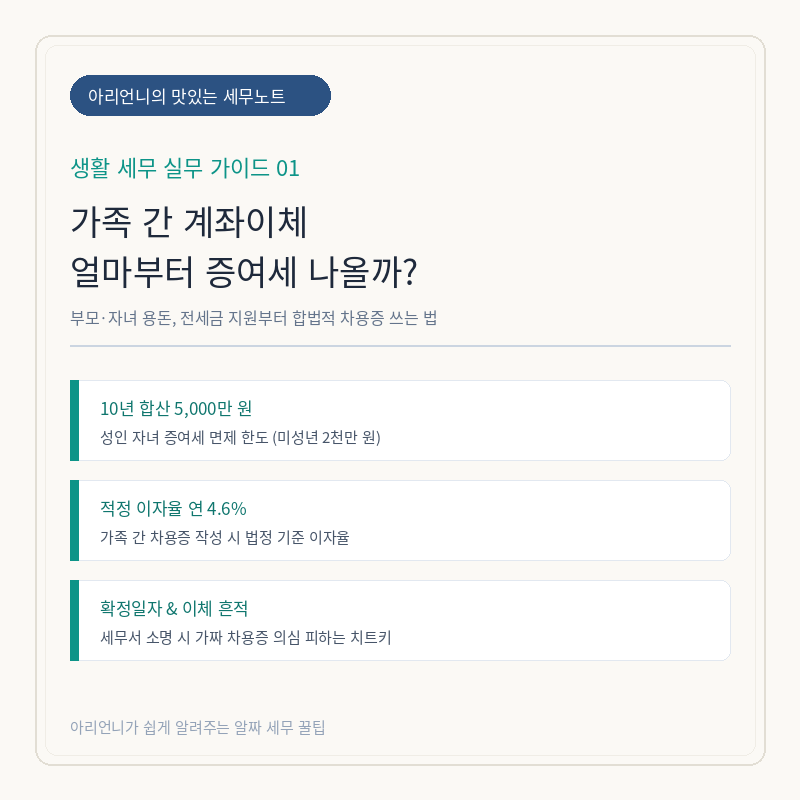
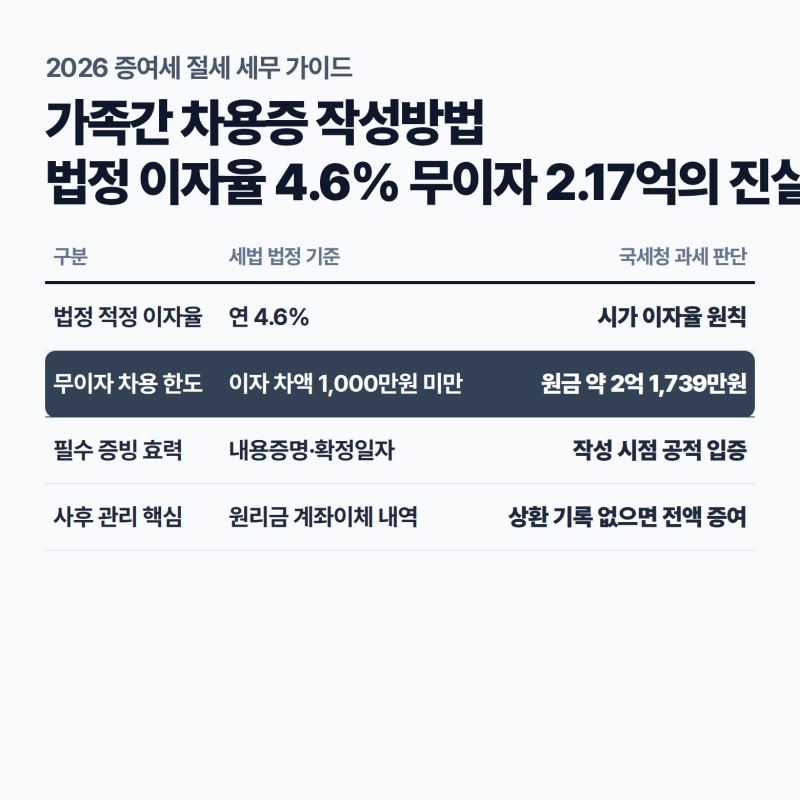
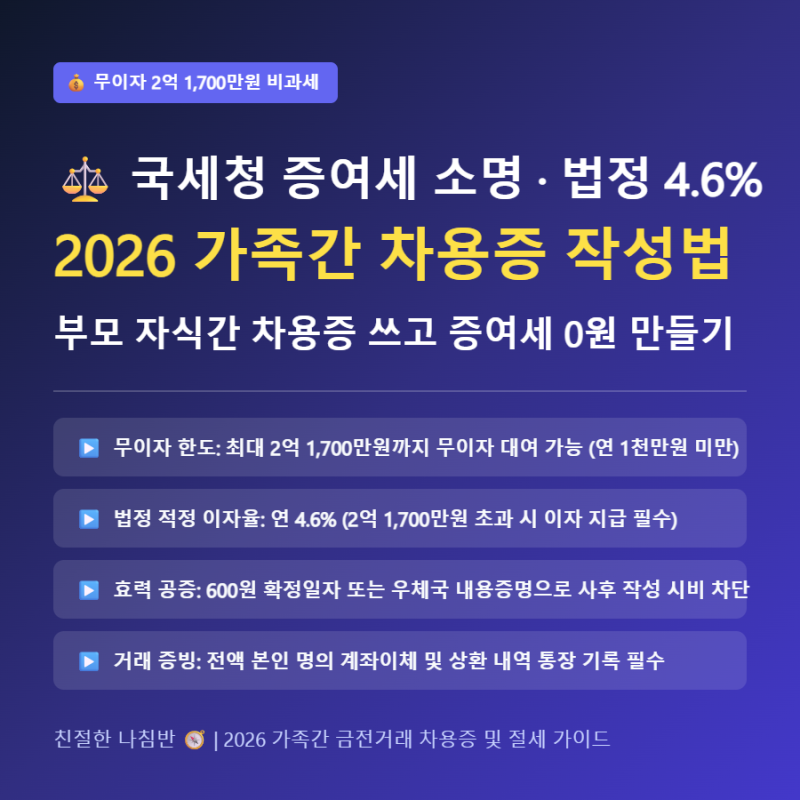
가족 간 금전 거래는 세법상 원칙적으로 증여로 추정되기에, 자금출처조사 시 빌린 돈임을 입증할 객관적 증빙이 필수입니다. 법정 적정 이자율은 연 4.6%로 규정되어 있으나, 이자 상당액이 연간 1,000만 원 미만일 경우 증여세가 면제됩니다. 이를 역산하면 약 2억 1,700만 원까지는 무이자로 대여해도 증여세가 발생하지 않는다는 계산이 나옵니다. 단, 이는 어디까지나 정당한 대여로 인정받을 수 있는 법적 요건을 갖췄을 때의 이야기입니다.
실무적으로는 차용증 작성 시점과 상환 능력 입증이 가장 중요한 쟁점이 됩니다. 단순히 서류만 작성하는 것에 그치지 않고, 돈이 오가기 전후에 계약서를 작성하여 확정일자를 받거나 내용증명을 통해 작성 시점을 공증받는 과정이 권장됩니다. 또한, 채무자인 자녀에게 실질적인 소득 능력이 뒷받침되어야 하며, 실제 계좌 이체 기록을 통해 정기적으로 원금이나 이자를 상환한 흔적을 남기는 것이 세무 리스크를 최소화하는 핵심입니다.
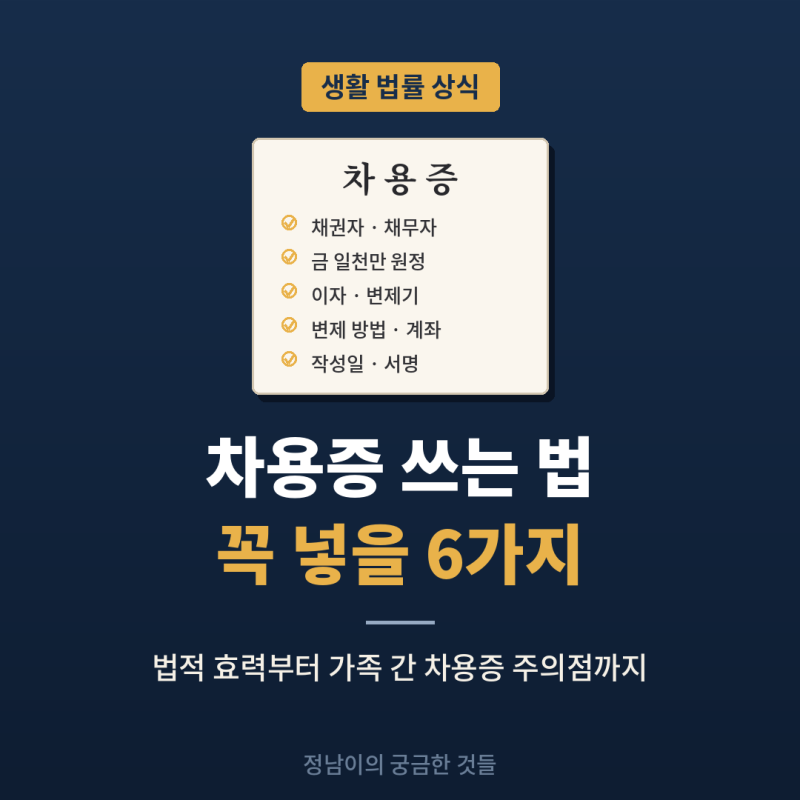
차용증에는 채권자와 채무자의 인적 사항, 원금, 이자율, 상환 기일 및 방법, 작성일과 서명 날인을 빠짐없이 기재해야 합니다. 대출 기간을 명시하지 않으면 1년 단위로 재계약하는 것으로 간주하므로, 장기 대여 시에는 상환 계획을 구체화하는 것이 유리합니다. 증여세 가산세 폭탄을 피하기 위해서는 형식적인 서류 구비뿐만 아니라, 실제 금융 거래를 통해 대여의 실체를 지속적으로 증명해 나가는 태도가 무엇보다 중요합니다.