AI 핵심 요약
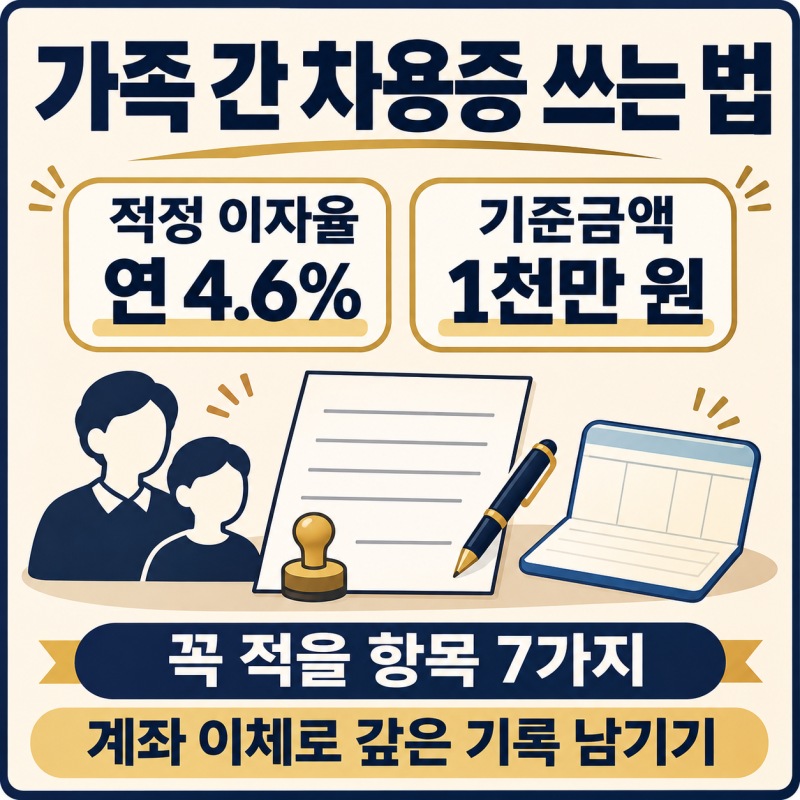
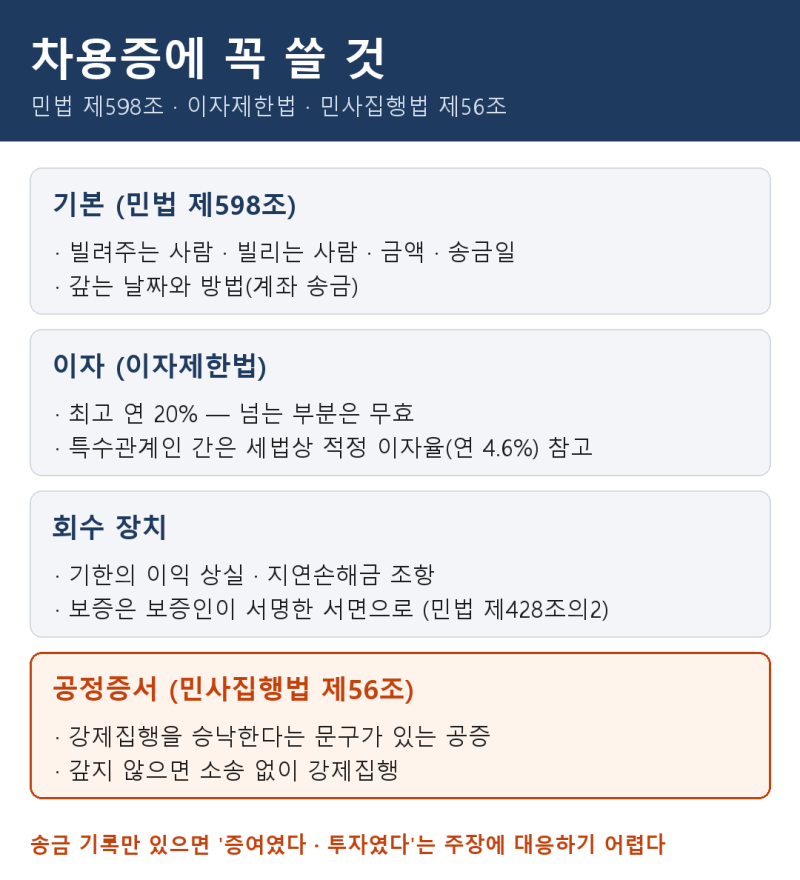
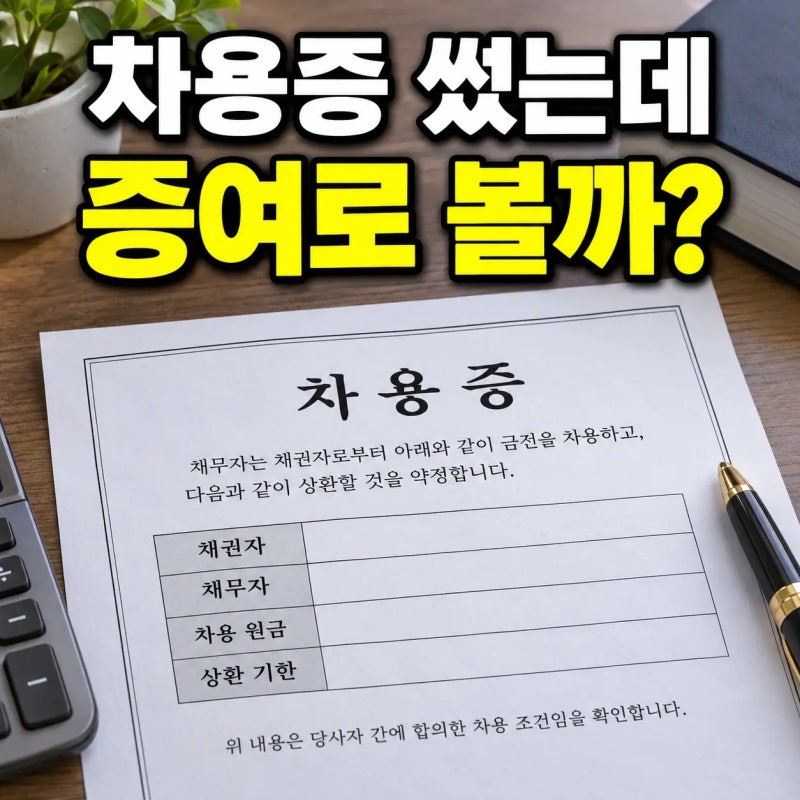
가족 간 금전 거래 시 차용증은 단순한 약속을 넘어 증여세 과세 여부를 결정짓는 핵심 증빙 자료가 됩니다. 민법상 소비대차 계약의 성립을 입증하기 위해 당사자 인적 사항, 원금, 이자율, 변제기일, 상환 방법을 명확히 기재해야 합니다. 특히 현금 전달보다는 계좌 이체 기록을 남겨 자금 흐름을 투명하게 증명하는 것이 필수적이며, 계약서 작성 시 이자제한법상 최고 이자율인 연 20%를 초과하지 않도록 주의해야 합니다.
공증은 차용증의 진정성을 높이고 분실 위험을 방지하는 유용한 수단입니다. 일반적인 서명 인증과 달리 강제집행 승낙 문구가 포함된 금전소비대차 공정증서를 작성하면, 추후 채무 불이행 시 별도의 소송 절차 없이도 집행권원을 확보할 수 있습니다. 다만 모든 거래에 공증이 필수적인 것은 아니며, 대여 금액의 규모나 상환 일정의 불확실성, 향후 발생할 수 있는 관계 변화 가능성을 종합적으로 고려하여 선택하는 것이 합리적입니다.
세법상 무상 또는 저리 대출 이익이 연간 1,000만 원 미만일 경우 증여재산가액 산정에서 제외되지만, 이는 공제액이 아닌 기준점임을 유의해야 합니다. 차용증 작성 이후에도 실제 이자 지급 내역과 원금 상환 기록을 꾸준히 관리해야 국세청의 증여세 조사 등 세무 리스크를 방지할 수 있습니다. 문서 작성은 법적 분쟁을 예방하는 첫걸음이므로, 계약의 실질적인 이행 과정을 꼼꼼히 기록하여 사후 증빙에 대비하시기 바랍니다.