AI 핵심 요약
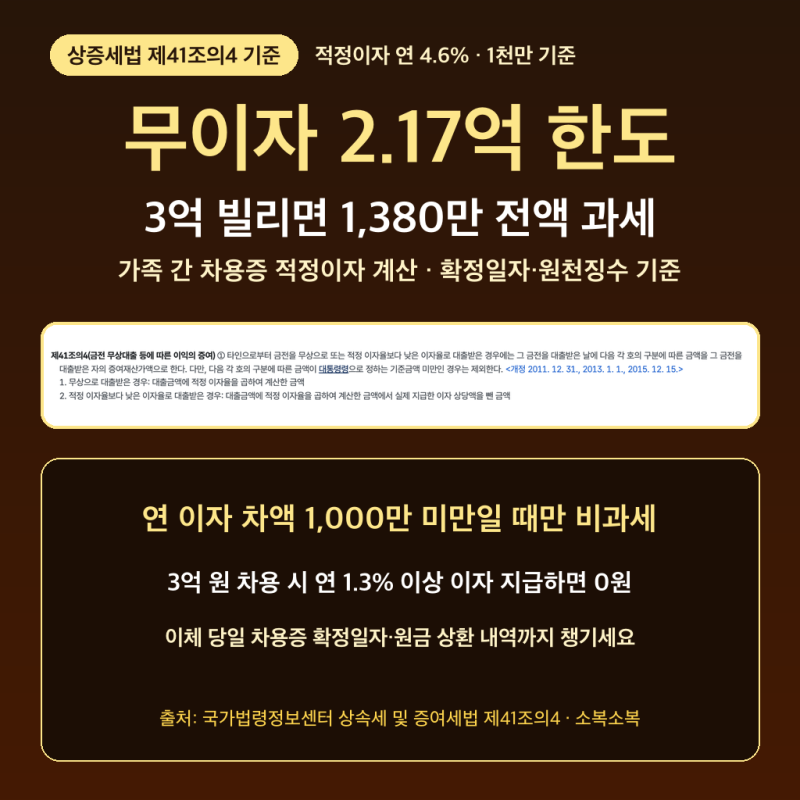
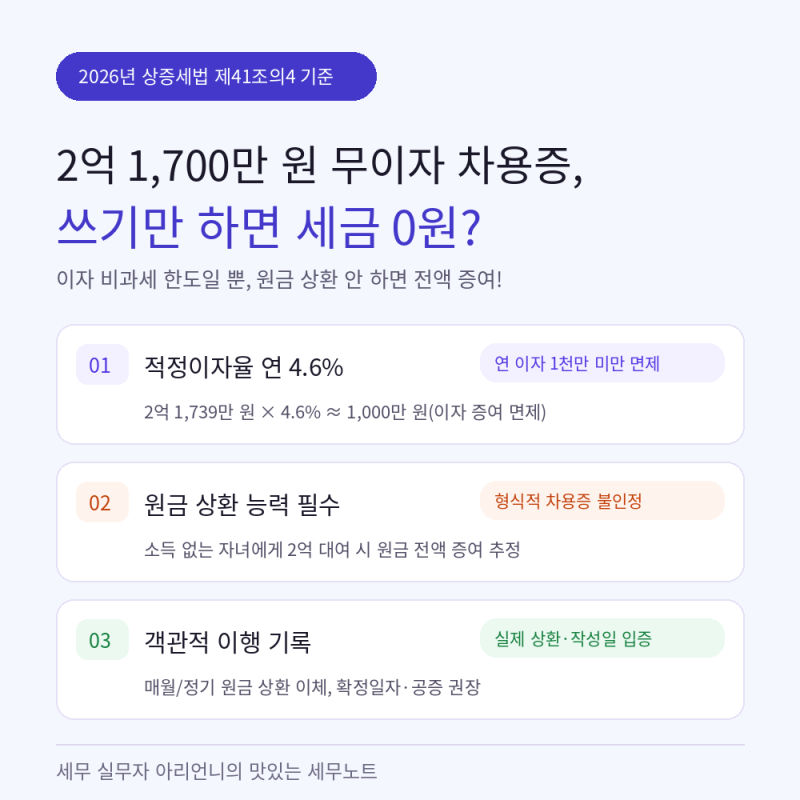
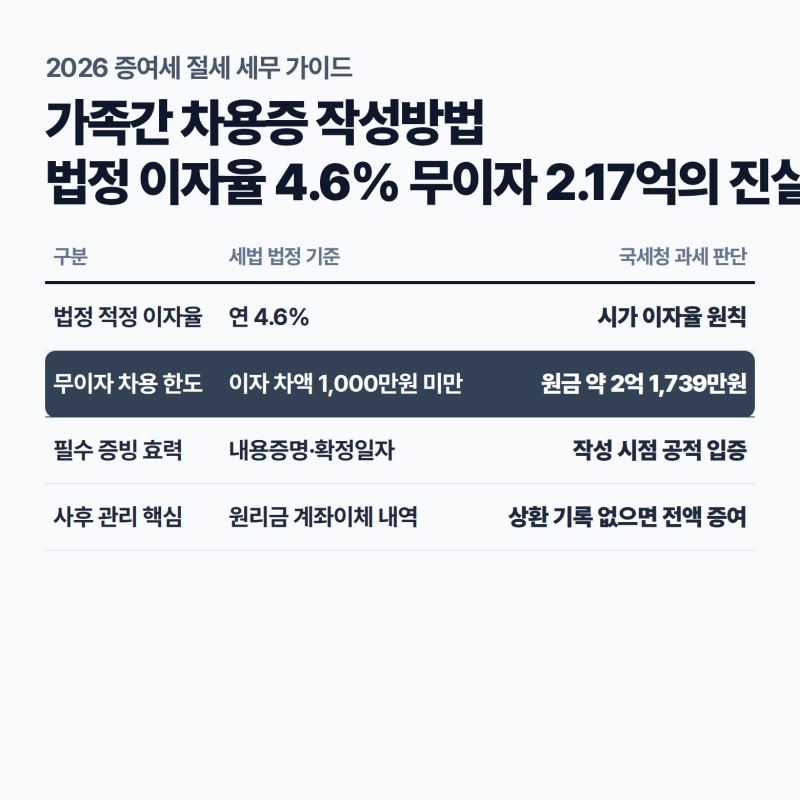
가족간 무이자 차용증을 작성할 때 가장 핵심적인 기준은 세법상 적정 이자율인 연 4.6%를 적용했을 때 발생하는 이자 차액입니다. 연간 이자 이익이 1,000만 원 미만일 경우에만 증여세가 과세되지 않으며, 이를 역산하면 원금 약 2억 1,739만 원까지가 무이자 대여의 비과세 상한선이 됩니다. 만약 이 한도를 초과하여 빌릴 경우, 초과분이 아닌 전체 이자 금액에 대해 증여세가 부과될 수 있으므로 주의가 필요합니다.
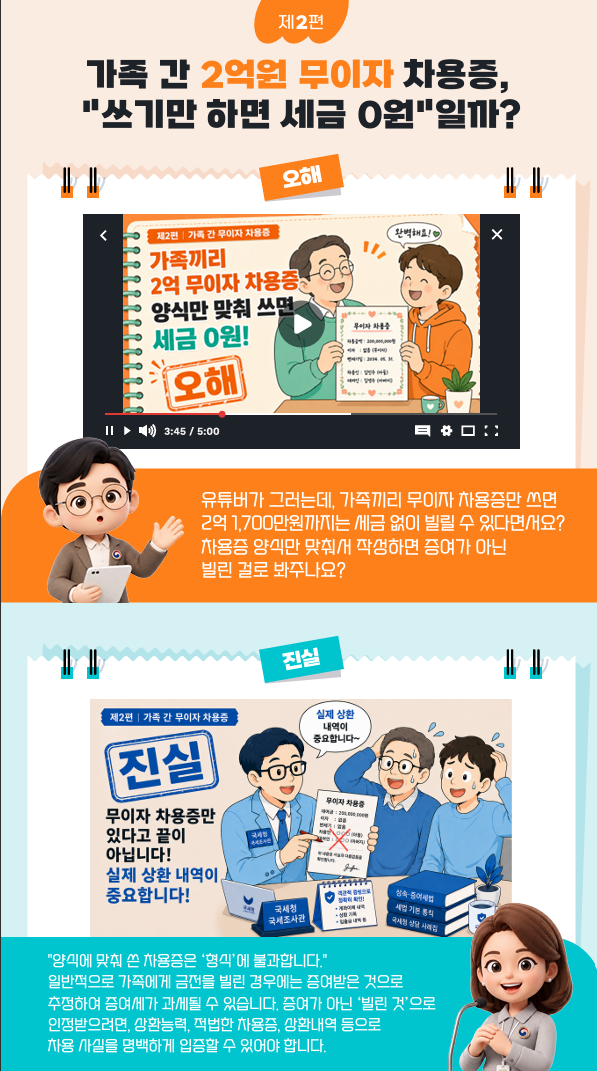
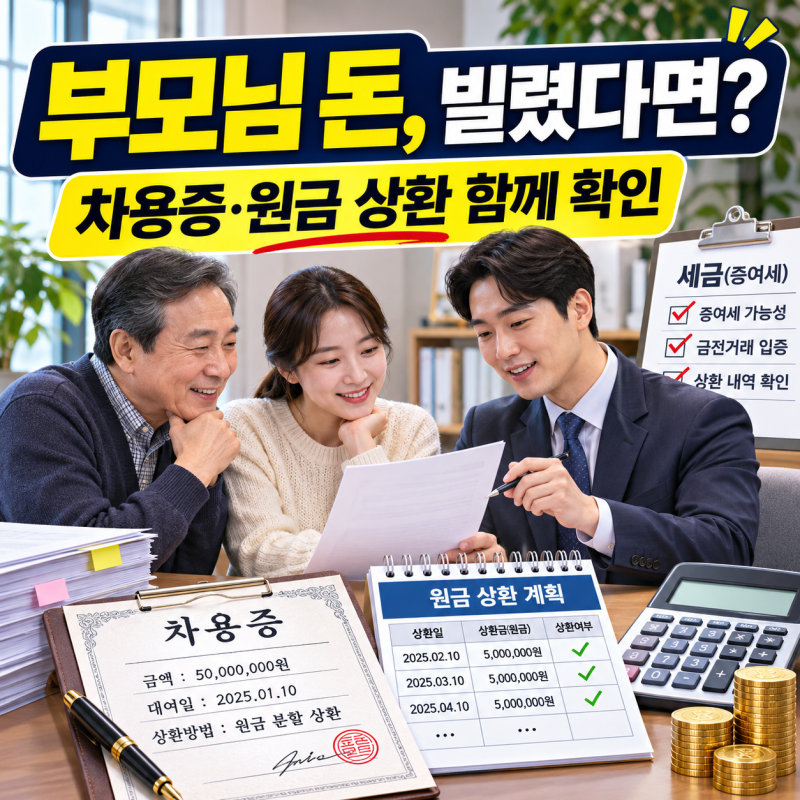
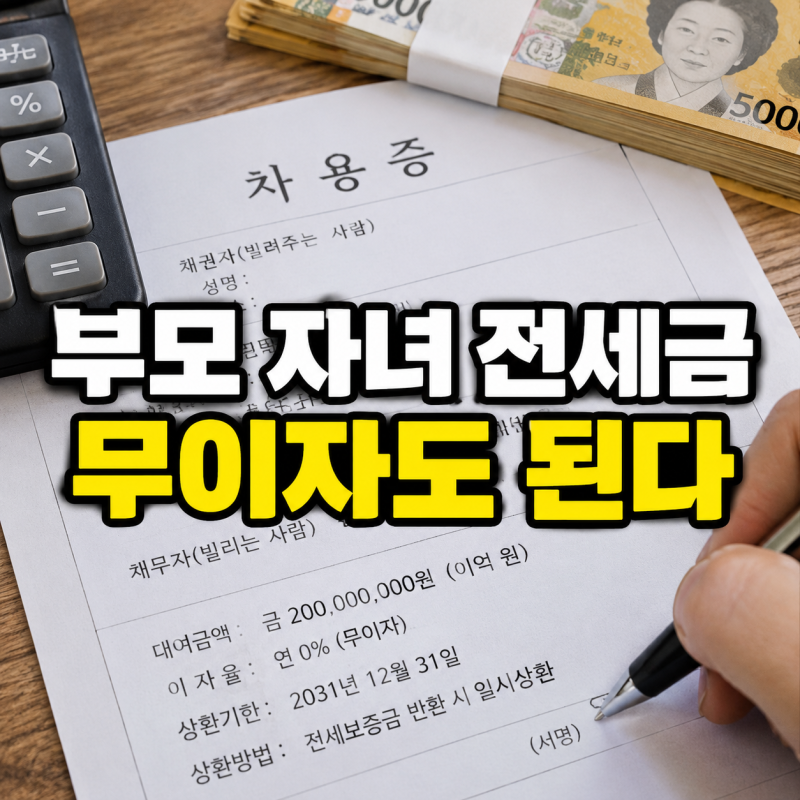
많은 이들이 차용증이라는 서류만 갖추면 증여세 문제에서 자유롭다고 오해하지만, 국세청은 실질적인 상환 능력을 엄격하게 검증합니다. 단순히 양식만 작성하는 것에 그치지 않고, 실제 자금의 이동 경로와 정기적인 원금 상환 내역이 금융 기록으로 명확히 남아야 합니다. 상환 계획이 현실적이지 않거나 이체 기록이 불분명할 경우, 국세청은 해당 거래를 대여가 아닌 증여로 간주하여 세금을 추징할 수 있습니다.
금전 거래의 객관성을 확보하기 위해서는 계약 시점에 공증을 받거나 확정일자를 받아두는 것이 유리합니다. 또한, 상환 기간과 방법은 차용인의 소득 수준을 고려하여 현실적으로 설정해야 하며, 사후에 계획이 변경될 경우 합의 내용을 서면으로 남겨두는 것이 좋습니다. 국세청은 원금 상환이 완료될 때까지 사후 관리를 진행하므로, 차용증 작성부터 최종 상환까지 모든 과정을 투명하게 증빙할 수 있도록 준비해야 합니다.